Como organizar contas e sair do aperto sem piorar o mês
Quando os gastos saem do controle, pode ser difícil saber por onde começar. Aprenda a organizar seu orçamento e superar as dificuldades com mais segurança.
Quando as contas começam a se acumular, a impressão é que tudo ficou apertado ao mesmo tempo. Boletos vencendo, dinheiro acabando antes do mês terminar, preocupação com a casa, a família e tudo que ainda está por vir.
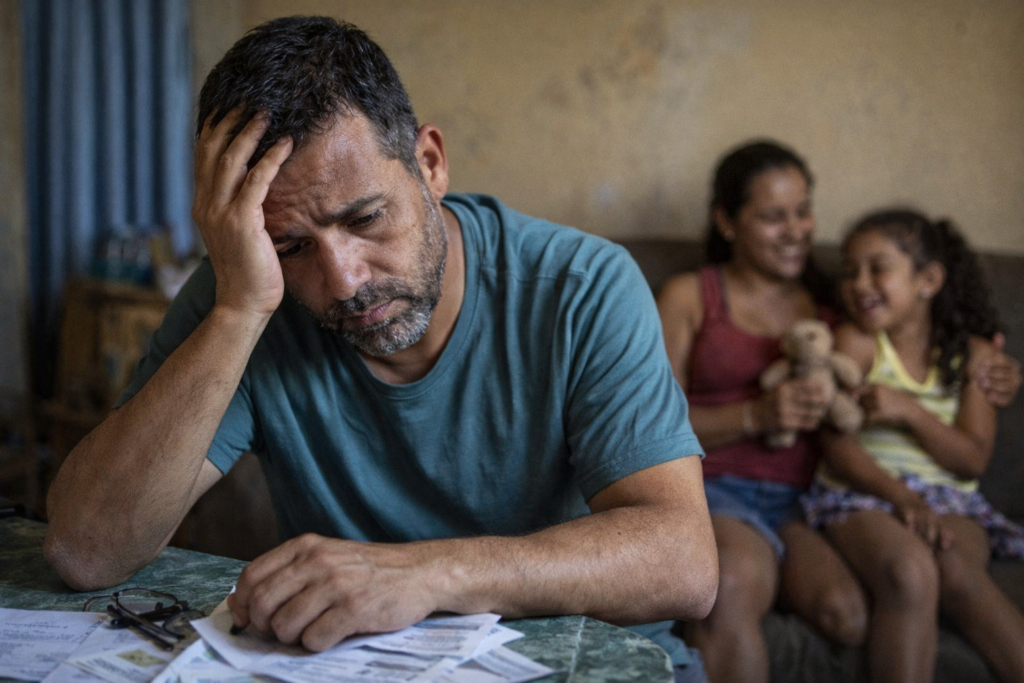
Nesse momento, é normal querer resolver tudo de uma vez e acabar se sentindo ainda mais perdido. Mas a realidade é que sair do aperto não começa com uma solução imediata. O início é feito com clareza, definição de prioridades e passos simples, que ajudam a organizar as finanças sem sobrecarregar o mês.
Aqui está o que você vai aprender neste texto:
- por onde começar quando as contas saíram do controle
- o que pagar primeiro quando não dá para pagar tudo
- como cortar gastos sem bagunçar ainda mais a rotina
- o que fazer nos próximos dias para ganhar fôlego
- como evitar que o aperto volte
Antes de tudo: não é necessário resolver tudo de uma vez
Quando as finanças apertam, é quase instintivo tentar resolver todos os problemas de uma vez. Mas, na prática, isso raramente funciona.
O primeiro passo é outro: pare, respire e entenda o que está acontecendo. Não para se culpar, mas para ter clareza sobre o que pesa mais e precisa ser prioridade.
Sair do aperto não acontece por mágica. É uma questão de organizar a bagunça, estabelecer prioridades urgentes e evitar decisões feitas sob pressão.
1. Entenda para onde seu dinheiro está indo hoje
Antes de decidir o que cortar ou pagar primeiro, é essencial saber para onde seu dinheiro está realmente sendo destinado.
Você pode fazer isso escrevendo no papel, usando o aplicativo de notas do celular ou uma planilha simples. O importante é separar tudo em três grupos:
1. Contas essenciais
aluguel, água, luz, alimentação, transporte, remédios e tudo que mantém seu cotidiano
2. Dívidas e contas em atraso
cartão de crédito, boletos vencidos, parcelas atrasadas e empréstimos já firmados
3. Gastos que podem ser revisados
compras por impulso, assinaturas pouco usadas, despesas que podem esperar e pequenos gastos que, somados, pesam no orçamento
Essa etapa é essencial porque, muitas vezes, parece que “o dinheiro desaparece sem motivo”. Na verdade, o que falta quase sempre é uma visão mais clara do todo, não só do dinheiro.
2. Quando não dá para pagar tudo, o que deve ser prioridade?
Essa é uma dúvida frequente para quem está apertado: qual conta pagar primeiro?
Quando o dinheiro não é suficiente para tudo, o melhor é priorizar o que afeta diretamente seu dia a dia. Geralmente, a ordem é esta:
1. O que mantém sua rotina funcionando
aluguel, energia, água, alimentação, transporte e remédios
2. O que pode crescer rápido se não for pago
dívidas com juros altos, como cartão de crédito e cheque especial
3. O que pode ser negociado com mais tranquilidade
contas atrasadas, parcelas e cobranças que permitem negociação ou acordo
Nem sempre a dívida mais alta é a mais urgente. Muitas vezes, o que realmente importa é o que, se não pago, pode afetar sua casa, saúde ou sua capacidade de trabalhar.
3. Reduza os gastos que pesam sem desorganizar sua rotina
Quando o orçamento está apertado, é preciso cortar despesas. Porém, isso não significa cancelar tudo sem pensar antes.
O melhor é iniciar eliminando o que não é essencial e os gastos que você mal percebe, evitando grandes impactos no seu dia a dia.
Vale a pena ficar atento, por exemplo:
- assinaturas pouco usadas
- compras por impulso
- pequenas despesas frequentes
- hábitos que ficaram caros sem perceber
- gastos que podem ser adiados
O objetivo não é complicar ainda mais sua rotina, mas sim abrir espaço para focar no que realmente importa agora.
4. Negociar pode ser melhor do que fingir que a dívida não existe
Quando uma conta está atrasada, fingir que o problema não existe costuma só aumentar o valor da dívida.
Se já está evidente que não será possível quitar tudo agora, pode ser melhor avaliar com calma o que dá para negociar. Frequentemente, organizar a dívida de forma clara é mais eficiente do que simplesmente adiar o problema sem ter ideia do quanto ele pode crescer.
Antes de começar a negociar, responda a três perguntas simples:
- qual valor consigo pagar hoje de verdade?
- essa proposta cabe no meu orçamento mensal?
- isso vai resolver de vez ou só empurrar o problema?
Negociar não é sinal de derrota. Na maioria das vezes, é o primeiro passo para recuperar o controle das finanças.
5. Se você está apertado agora, foque no que fazer nas próximas 48 horas
Quando a pressão financeira aumenta, tentar colocar toda a vida financeira em ordem pode ser demais. Por isso, em vez de querer resolver tudo ao mesmo tempo, é melhor focar primeiro em os próximos dois dias.
O que fazer agora
1. Anote tudo que vence primeiro
anote no papel quais contas precisam ser pagas com mais urgência
2. Separe o que é essencial do que pode esperar
nem todas as contas precisam ser quitadas imediatamente
3. Cancele gastos que não são indispensáveis
isso ajuda a evitar que a situação financeira se complique ainda mais
4. Veja o que pode ser renegociado
algumas dívidas aceitam acordos, o que já ajuda a aliviar a pressão financeira
5. Evite criar novas despesas por impulso
com a mente sobrecarregada, é mais fácil cometer erros financeiros
Às vezes, sair do aperto começa assim: recuperando o fôlego para seguir para a próxima etapa.
6. Falar sobre dinheiro em casa pode ajudar mais do que esconder o problema
Muitas pessoas tentam carregar tudo sozinhas, como se não pudessem compartilhar o problema. Mas quando o aperto afeta a família, guardar para si costuma aumentar o peso emocional.
Isso não significa transformar o assunto em culpa ou discussão. É alinhar as expectativas e deixar claro o que precisa ser ajustado naquele momento.
Pode ser algo assim:
- explicar que o mês está mais apertado
- definir o que será prioridade agora
- reduzir gastos temporariamente
- incluir quem divide a rotina com você
Quando todos entendem a situação, ficar mais calmo para atravessar essa fase se torna muito mais fácil.
7. Sair do aperto não é só pagar a conta do dia
Conseguir resolver as contas do mês atual já representa um progresso significativo. Porém, depois de identificar o que é mais urgente, é essencial planejar para que essa pressão financeira não volte a acontecer tão rapidamente.
Pequenas atitudes podem realmente fazer a diferença:
- monitorar os gastos semanais
- diferenciar despesas fixas das variáveis
- evitar comprometer-se com parcelas sem avaliar o impacto
- buscar criar, gradualmente, uma margem no orçamento
- reavaliar hábitos que pesam sem perceber
Não é preciso fazer tudo de uma vez. O mais importante é avançar no controle financeiro, mesmo que aos poucos.
Quando vale a pena considerar um empréstimo?
Em certos momentos, recorrer a um empréstimo pode ser uma opção para reorganizar suas finanças. No entanto, isso só vale a pena se realmente ajudar a colocar tudo em ordem — e não acabar gerando mais uma dívida difícil de controlar depois.
Por isso, antes de decidir, é fundamental pensar em três aspectos:
- esse valor resolve um problema real?
- a parcela cabe na sua rotina?
- isso vai aliviar ou pode apertar ainda mais o mês lá na frente?
Se essas dúvidas ainda não estiverem bem respondidas, o mais indicado é refletir cuidadosamente sobre seu momento antes de seguir em frente.
Para finalizar
Sair do aperto nem sempre é um processo rápido. Porém, pode começar com passos simples, viáveis e mais realistas. Ter clareza sobre o que está pesando, saber o que priorizar e evitar decisões impulsivas já ajuda a reduzir o caos e recuperar um pouco de controle.
Related content
Como usar um empréstimo sem se enrolar
Pensando em pedir um empréstimo? Entenda como avaliar parcelas, juros e outros cuidados importantes para decidir com mais segurança.
Keep reading * Você continuará no site atual
Como usar um empréstimo sem se enrolar
Keep reading Você continuará no site atual