Como usar um empréstimo sem se enrolar
Pensando em pedir um empréstimo? Descubra como avaliar as parcelas, os juros e outros aspectos importantes para fazer uma escolha mais segura.
Quando as finanças apertam, muitas pessoas passam a considerar um empréstimo como uma saída. Em algumas ocasiões, ele aparece para resolver uma emergência, equilibrar as contas ou proporcionar um alívio financeiro no mês.
Mas junto com essa ideia surgem várias dúvidas: será que vale a pena? A parcela cabe no meu orçamento? E se eu acabar apertado financeiramente depois?
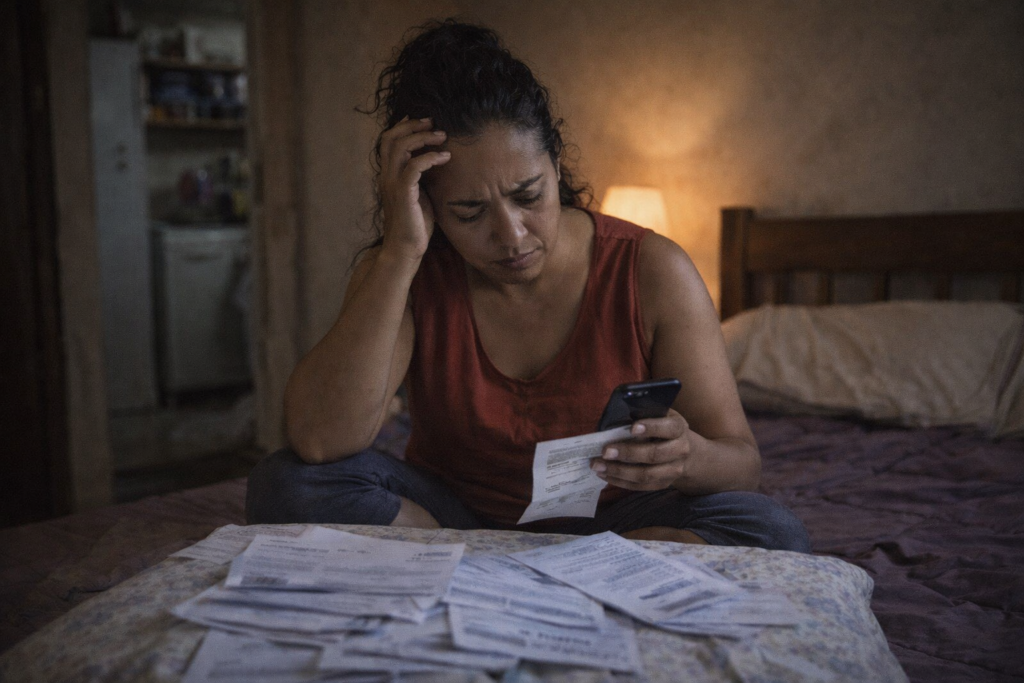
Na verdade, o problema nem sempre está no empréstimo em si. O que costuma fazer a diferença é usar esse recurso sem clareza, sem planejamento e sem entender o impacto que terá no seu dia a dia. Por isso, antes de tomar qualquer decisão, é importante analisar com cuidado alguns pontos que vão ajudar você a fazer escolhas melhores e evitar dificuldades no futuro.
O que você vai encontrar aqui
- quando um empréstimo pode fazer sentido
- como saber se a parcela realmente cabe no seu bolso
- o que olhar antes de escolher um empréstimo
- como evitar armadilhas e decisões no impulso
- como usar um empréstimo sem piorar o mês
Antes de tudo: empréstimo não é dinheiro extra
Quando o valor aparece na tela, é normal sentir um alívio imediato. No entanto, um empréstimo não representa dinheiro sobrando. Na verdade, ele é um compromisso que deverá ser pago no próximo mês, no seguinte e, geralmente, por um período prolongado.
Por isso, o primeiro passo não deve ser “quanto posso pegar?”, mas sim “qual será o impacto disso depois?”
Essa mudança de olhar já ajuda a evitar um erro comum: decidir focando só na necessidade imediata e ignorar as consequências nos meses que virão.
1. Quando um empréstimo pode ser útil — e quando pode piorar o problema
Um empréstimo pode ser vantajoso quando ajuda a resolver uma questão importante de maneira mais organizada. Isso acontece, por exemplo, quando a pessoa precisa:
- substituir uma dívida mais cara por outra com juros menores
- quitar uma despesa importante da casa ou da família
- cobrir um gasto relacionado à saúde
- investir em algo que contribua para manter ou aumentar a renda
- ganhar tempo para reorganizar as finanças com mais clareza
Nessas situações, um empréstimo pode funcionar como um recurso valioso.
Porém, se for feito de forma impulsiva, sem planejamento ou sem avaliar o que realmente cabe no orçamento, o empréstimo pode piorar a situação. Quando a pessoa já está no limite e compromete o dinheiro destinado a aluguel, alimentação, transporte, remédios ou contas domésticas, o risco de trocar um problema por outro aumenta bastante.
Nem sempre um empréstimo resolve. Muitas vezes, ele só adia a dificuldade e espalha o problema ao longo de vários meses.
2. Como garantir que a parcela cabe no seu orçamento
Esse é um dos pontos mais importantes.
Muita gente foca primeiro no total que precisa. Mas, na prática, o que realmente pesa é o valor da parcela mensal.
Antes de avançar, é fundamental responder com sinceridade:
- depois de pagar o básico, sobra espaço para essa parcela?
- se surgir um imprevisto no mês, consigo arcar com a parcela?
- essa parcela cabe no orçamento ou vai competir com despesas essenciais?
Quando a parcela parece “mais ou menos viável”, isso já é um alerta para ficar atento. Na prática, o “mais ou menos” costuma virar aperto rápido.
Uma forma prática de avaliar isso é refletir sobre as despesas que você já tem no cotidiano:
- aluguel
- água e luz
- alimentação
- transporte
- remédios
- filhos ou família
- outras contas fixas
Se a nova parcela substituir exatamente essas despesas, o empréstimo pode acabar pesando mais do que ajudando.
3. Fatores essenciais para analisar antes de escolher um empréstimo
Na hora de escolher, não vale apenas considerar os juros.
Muita gente avalia só a taxa ou o valor da parcela. Mas, para uma decisão mais segura, é fundamental observar também outros pontos:
- valor da parcela
- prazo para pagar
- valor total pago no fim
- custo total da operação
- existência de tarifas, seguros ou outras cobranças
Às vezes, a parcela menor chama atenção no começo. Mas, se o prazo for longo, o custo total pode ser bem maior.
Por isso, antes de fechar, vale a pena comparar com calma e pensar em algumas questões simples:
- quanto vou pagar por mês?
- por quantos meses será o pagamento?
- qual o valor total que vou pagar?
- essa escolha faz sentido para o meu momento ou só parece mais fácil agora?
Quanto mais você compreender essa etapa, menor será o risco de aceitar uma proposta que parece vantajosa no começo, mas que pesa depois.
4. Dicas para usar um empréstimo sem complicações futuras
O primeiro passo é estabelecer um objetivo bem definido.
Quando alguém pega dinheiro sem ter clareza do motivo, aumenta muito a chance de que ele se misture com outras contas e desapareça sem realmente resolver o problema.
Por isso, antes de seguir adiante, é fundamental estabelecer com clareza o motivo:
- é para reorganizar dívidas?
- é para uma despesa de saúde?
- é para resolver algo importante da casa?
- é para investir no trabalho?
- é para ganhar fôlego no orçamento?
Quanto mais claro estiver o objetivo, mais simples será entender se a quantia solicitada faz sentido ou se está além da necessidade.
Outro ponto fundamental é não pedir um valor maior do que realmente precisa.
Às vezes aparece uma proposta com quantia maior, que pode parecer tentadora. No entanto, na prática, quanto maior o valor, maior será o impacto da parcela e o custo total do empréstimo.
O terceiro ponto de atenção é entender se o problema é pontual ou se já virou uma situação frequente.
Essa diferenciação é fundamental.
É uma coisa quando surge uma necessidade inesperada e passageira. Outra bem diferente é o orçamento estar apertado por meses. Se a dificuldade é constante, o empréstimo pode ajudar no curto prazo, mas não resolve a raiz do problema.
5. Como evitar golpes e decisões precipitadas
Quando o assunto é dinheiro, tomar decisões apressadas geralmente atrapalha mais do que ajuda.
Muitas pessoas aceitam ofertas ruins ou arriscadas por estarem cansadas, pressionadas ou com urgência para resolver algo. Por isso, alguns cuidados são essenciais.
Fique alerta e desconfie caso apareça:
- promessa de aprovação garantida
- pedido de pagamento antecipado
- pressa excessiva para fechar o negócio
- contato suspeito ou link estranho
- empresa sem informações claras
- mensagem boa demais para ser verdade
Também é importante evitar decisões tomadas só por desespero. Em momentos de pressão, a vontade de resolver rápido cresce, mas é justamente quando o risco de erro aumenta.
Se possível, dê um tempo e volte com calma. Apenas algumas horas de espera já ajudam a notar detalhes que passam despercebidos na pressa.
6. O que fazer nas 24 horas antes de assinar o contrato
Se estiver pensando em pedir um empréstimo agora, siga estas recomendações antes de fechar qualquer contrato:
1. Anote o valor que realmente precisa
Não o máximo disponível, mas o montante que realmente resolve sua situação.
2. Confira o que já está comprometido no seu orçamento mensal
Inclua aluguel, contas, alimentação, transporte, remédios e outras despesas essenciais.
3. Reavalie o motivo do empréstimo
Esse valor vai realmente ajudar a organizar suas finanças ou só serve para cobrir um aperto momentâneo?
4. Compare mais de uma opção
Observe o valor das parcelas, o prazo para pagamento e o custo total do empréstimo.
5. Não decida no mesmo momento da busca
Se conseguir, pare um pouco, analise os dados com calma e só então retorne para decidir.
Esses passos são simples, mas fazem grande diferença para evitar fechar um empréstimo sem compreender suas reais consequências.
7. Quando o empréstimo pode ajudar — e quando é melhor parar para refletir
Em algumas situações, o empréstimo pode ser uma solução para organizar as finanças. Mas isso só funciona se for para colocar as coisas no caminho certo, e não para criar mais problemas.
Sinais de que é melhor parar e pensar com calma:
- ainda não tem clareza do valor exato
- a parcela está muito apertada no orçamento
- suas finanças já estão bastante comprometidas
- você está tomando a decisão no susto
- ainda não compreendeu o custo total do empréstimo
- a oferta parece boa demais ou muito rápida
Em casos assim, o melhor é evitar contratar na hora. O ideal é refletir bem sobre seu momento antes de seguir adiante.
Para concluir
Utilizar um empréstimo de modo consciente vai além de escolher uma boa oferta. É fundamental entender seu momento financeiro, saber exatamente o valor necessário, analisar o impacto das parcelas e evitar decisões impulsivas.
Related content
Como fazer o dinheiro render mais no mês
Seu dinheiro acaba antes do fim do mês? Aprenda a organizar seu orçamento, cortar gastos desnecessários e ter mais tranquilidade sem alterar sua rotina.
Keep reading * Você continuará no site atual
Como fazer o dinheiro render mais no mês
Keep reading Você continuará no site atual