O que ocorre ao não quitar o empréstimo? Descubra as medidas necessárias
Você já refletiu sobre o que ocorre quando um empréstimo não é quitado corretamente? Assim como em outros serviços financeiros, é fundamental manter as parcelas desse tipo de crédito em dia para evitar multas e outras complicações. Veja aqui quais são as consequências de não pagar o empréstimo e como lidar com essa situação!
Como é o processo para contratar um empréstimo?
Solicitar um empréstimo é uma ótima opção para quem precisa de um valor extra. No Brasil, diversas instituições financeiras, como bancos e financeiras, oferecem esse serviço, e o processo de contratação geralmente é simples e rápido.
O interessado deve buscar a oferta que melhor se encaixa no seu perfil, fazer uma simulação e enviar a proposta. Essa etapa pode ser realizada presencialmente ou online, conforme a instituição.
DICAS
Renegociação de empréstimo
Quer aprender a renegociar seu empréstimo? Confira aqui as melhores dicas!
CONFERIR * Você será direcionado para um site externo
Renegociação de empréstimo
CONFERIR Você será direcionado para um site externoNesse momento, o interessado seleciona o valor desejado e o prazo para pagamento. Os valores disponíveis e a quantidade de parcelas podem variar dependendo da instituição.
Depois, a instituição realiza as análises cadastrais e de crédito. Para empréstimos com garantia, outras etapas podem ser necessárias, como a avaliação do imóvel ou a inspeção do veículo.
Com a aprovação da análise cadastral, o cliente precisa assinar o contrato antes de receber o valor. Diferentemente do financiamento, o crédito do empréstimo pode ser utilizado conforme a vontade do cliente.
O que ocorre se o empréstimo não for quitado no prazo ou se houver atraso nas parcelas?
O tomador do empréstimo pode optar por pagar o valor solicitado em parcelas. Como já foi informado, o número de prestações mensais pode ser acordado com a instituição financeira.
Também é fundamental definir a data de vencimento das parcelas. Mas o que ocorre se o empréstimo não for quitado no prazo? Esse é um aspecto que o contratante deve acompanhar com cuidado.
Não pagar as parcelas na data correta ou atrasar o pagamento pode trazer problemas a curto prazo. Veja abaixo algumas das consequências que podem surgir:
Juros e multas
Quando o empréstimo não é quitado corretamente, pode resultar em problemas como o aumento do valor total a ser pago. Isso ocorre porque os juros podem ir se acumulando com o passar do tempo.
A instituição financeira pode cobrar juros de mora (também conhecidos como juros moratórios) sobre o valor em atraso, considerando o tempo que o pagamento está pendente, por exemplo.
Sem dúvida, essa nova taxa não modifica os juros do empréstimo. Além disso, as multas por atraso também elevam o valor total a ser pago.
Redução do score de crédito e negativação do nome
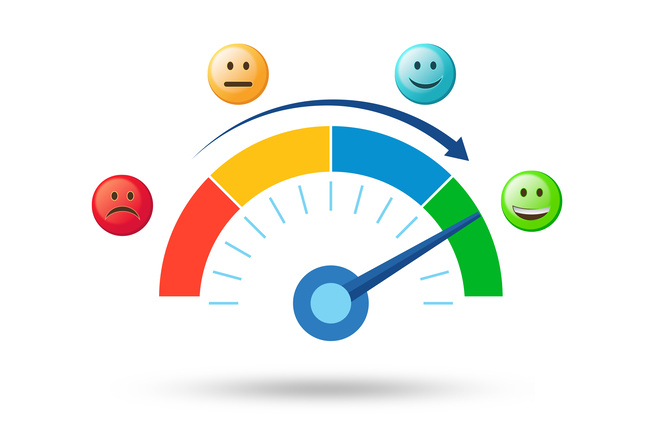
Você entende o que é o score de crédito? Essa pontuação indica o perfil financeiro das pessoas e é calculada por birôs de crédito. Deixar de pagar um empréstimo pode prejudicar essa nota.
Um dos principais fatores para definir o score é o pagamento em dia das dívidas. Por isso, atrasos nas parcelas fazem a pontuação cair.
Vale lembrar que o score de crédito é uma das informações levadas em conta na análise para novos créditos. Assim, manter uma boa ou ótima pontuação é essencial.
Além disso, deixar de pagar o empréstimo pode resultar na negativação do seu nome, pois a instituição informa a dívida aos birôs de crédito.
Dificuldades para contratar novos serviços
Quem atrasa o pagamento das parcelas pode ter o nome negativado e uma pontuação de crédito reduzida, o que dificulta a obtenção de novos créditos.
Hoje em dia, diversas empresas realizam análise de crédito para avaliar o histórico financeiro dos clientes. Por isso, é fundamental que o devedor mantenha o “nome limpo” e uma boa pontuação no score.
Contato por parte das empresas de cobrança
Ao deixar de pagar o empréstimo, algumas empresas de cobrança podem entrar em contato com o devedor, utilizando e-mail, telefone ou outros meios.
Essa situação persiste até que o devedor quite o débito. Um ponto positivo é que, durante a negociação, é possível conseguir condições de pagamento mais vantajosas.
Há chance do caso ser levado à justiça?
O atraso no pagamento do empréstimo pode resultar em um processo judicial? Sim, pois a instituição financeira pode registrar um protesto em cartório.
Em situações mais sérias, o credor pode recorrer à justiça contra o devedor, o que pode ocasionar a apreensão de bens e custos adicionais para o cliente.
Empréstimo com garantia: quais são as consequências do não pagamento ou atraso nas parcelas?
Muitas pessoas têm dúvidas sobre as consequências de não quitar um empréstimo com garantia que contrataram. Essa modalidade possui algumas particularidades em comparação ao empréstimo pessoal comum.
Nesse tipo de empréstimo, o cliente pode usar o valor conforme desejar, mas deve obrigatoriamente oferecer um bem como garantia do pagamento. Além disso, é fundamental que as parcelas sejam pagas dentro do prazo.
Se as parcelas não forem pagas, o nome do cliente pode ser incluído nos órgãos de proteção ao crédito. Em situações mais graves de inadimplência, a instituição financeira pode executar a garantia, apreendendo o bem oferecido.
Como agir quando algumas parcelas do meu empréstimo estiverem em atraso?
Se você está com uma ou mais parcelas do seu empréstimo atrasadas, não precisa entrar em pânico. Uma solução possível é optar pela renegociação do empréstimo.
Essa opção é oferecida por várias instituições financeiras. Ela permite estabelecer um novo prazo para o pagamento da dívida, além de outras facilidades.
EMPRÉSTIMO
SuperSim
No empréstimo SuperSim, o interessado pode fazer o pagamento em até 12 vezes e solicitar sem sair de casa.
QUERO SABER MAIS * Você será direcionado para um site externo
SuperSim
QUERO SABER MAIS Você será direcionado para um site externoComo evitar atrasos no pagamento das parcelas?
Se você solicitou um empréstimo e deseja evitar que as dívidas se acumulem, existem algumas ações que podem ser tomadas para garantir o pagamento das parcelas dentro do prazo.
Uma maneira eficaz é organizar suas finanças e reservar um valor fixo para pagar as parcelas do empréstimo. Também vale a pena programar um lembrete no celular ou computador.
Isso ajuda a garantir que você lembre da data de vencimento. Além disso, optar pelo débito automático (quando disponível) pode facilitar bastante o pagamento.