Cartão de crédito para negativado em 2026: conheça os cartões mais fáceis
Saiba como conseguir um cartão para negativado em 2026, conheça as opções disponíveis e veja dicas para aumentar suas chances de aprovação.
Negativado? Descubra os cartões de crédito acessíveis para quem está com nome sujo
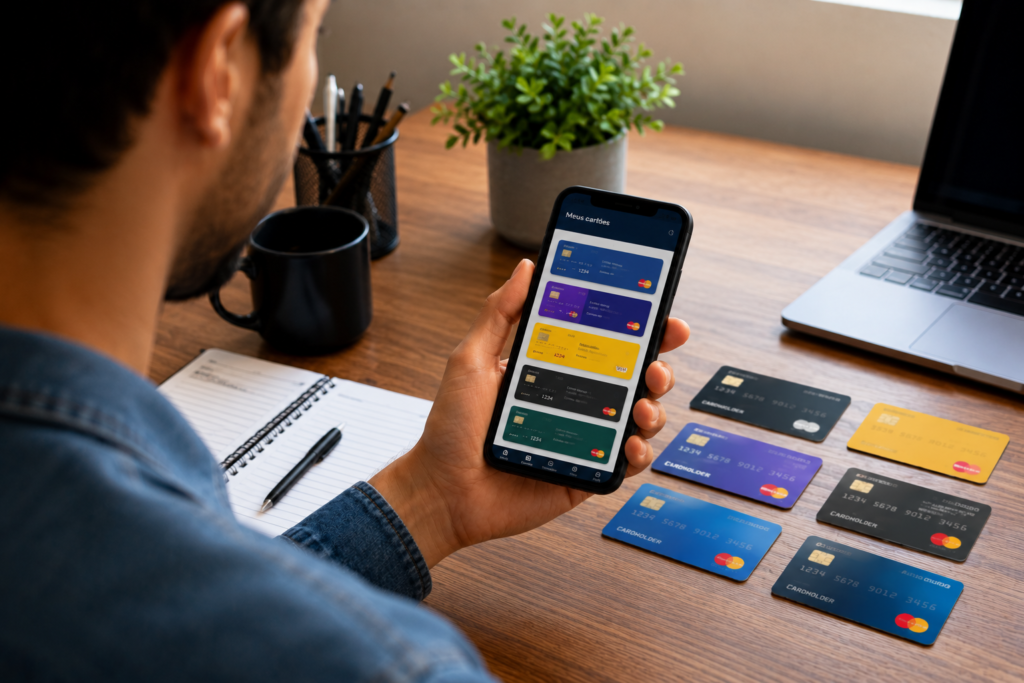
Estar com o nome negativado não significa que o acesso ao crédito está completamente perdido.
Em 2026, fintechs, bancos digitais e outras instituições financeiras ampliaram as alternativas para clientes com restrições no CPF.
Segundo dados da Serasa, o Brasil já conta com mais de 81 milhões de consumidores inadimplentes, mostrando que a procura por crédito permanece alta.
Por isso, surgiram cartões específicos para quem deseja reconstruir seu histórico financeiro. Veja as opções que existem!
Existe cartão de crédito para negativados em 2026?
Uma pessoa com nome negativado possui registros de dívidas em atraso em órgãos como Serasa ou SPC.
Porém, isso não impede automaticamente o acesso a novos produtos financeiros, embora aumente o risco avaliado pelas instituições.
Quem tem restrição no nome pode conseguir cartão de crédito?
Sim.
A aprovação considera fatores como:
- renda;
- histórico recente de pagamentos;
- relacionamento com o banco;
- tipo de cartão solicitado.
A Serasa destaca que não existe cartão com aprovação certa para todos, mas algumas categorias apresentam critérios mais flexíveis.
Quais cartões costumam aprovar quem está com nome sujo?
Apesar de não haver garantia de aprovação, alguns cartões são mais tolerantes com quem tem restrições no CPF.
A tabela abaixo mostra algumas das opções mais procuradas pelos brasileiros em 2026:
Tipos de cartões de crédito para quem está negativado
Cartão consignado
Recomendado para:
- aposentados;
- pensionistas;
- servidores públicos.
Como o desconto do pagamento mínimo é realizado diretamente no benefício ou salário, o banco assume menos risco.
Cartão com garantia
Esse é um formato semelhante aos secured cards muito populares nos Estados Unidos.
O cliente deposita um valor como garantia, que geralmente se transforma no limite disponível do cartão.
Segundo reportagens da NerdWallet e Bankrate, esse modelo é considerado uma das maneiras mais eficientes para recuperar o crédito.
Cartão de fintechs
Algumas fintechs utilizam critérios alternativos para avaliar o risco de crédito.
Os pontos levados em conta incluem:
- movimentação bancária;
- Pix;
- histórico de recebimentos;
- relacionamento com a instituição.
Cartão pré-pago
Embora não seja um cartão de crédito, ele é útil para gerenciar seu dinheiro e organizar despesas.
Que tipo de cartão costuma ser mais fácil para negativados?
Para quem tem score baixo ou restrição recente, as opções com maior probabilidade de aprovação normalmente são:
- Caixa Tem
- Mercado Pago
- Banco Pan
- Pague Veloz
- BMG Cartão
Isso acontece porque essas instituições costumam usar critérios extras na avaliação, além de verificar o score de crédito tradicional.
Qual cartão oferece mais chances de aumento do limite?
Quem busca construir uma relação financeira sólida tende a ter mais chances de conseguir aumento de limite com:
- Nubank
- Inter
- Will Bank
- C6 Bank
- Mercado Pago
Nesse contexto, o histórico de pagamentos, o fluxo de movimentação da conta e o uso frequente do cartão são fatores-chave para futuras elevações do limite.
Atenção: aprovação nunca é garantida
Até mesmo os cartões mais simples para negativados realizam algum tipo de checagem cadastral e análise de risco.
Por isso, antes de solicitar qualquer produto financeiro, é fundamental:
- manter os dados atualizados;
- negociar dívidas pendentes;
- evitar várias solicitações no mesmo período;
- acompanhar seu score regularmente.
Esses cuidados aumentam suas chances de conseguir aprovação e contribuem para a reconstrução do seu histórico financeiro a médio prazo.
Sugestões para aumentar suas chances de aprovação
Atualize sempre seu cadastro
Dados desatualizados complicam o processo de análise automática.
Diminua suas pendências
Negociações, mesmo pequenas, contribuem para melhorar a avaliação de risco.
Evite enviar múltiplas solicitações
Cada consulta feita pode impactar negativamente sua análise de crédito.
Como se proteger de fraudes ao buscar cartão para negativado?
A dificuldade para conseguir crédito torna muitas pessoas vulneráveis a fraudes.
Aproveitando a pressa de quem busca um cartão, golpistas costumam oferecer aprovações garantidas, limites altos e liberação rápida em troca de pagamento adiantado.
Segundo alertas do Banco Central e da Serasa, é essencial lembrar que nenhuma instituição financeira confiável oferece aprovação sem realizar uma análise cadastral prévia.
- Fique atento a promessas de aprovação imediata: frases como “cartão aprovado na hora para qualquer CPF” ou “liberação garantida mesmo negativado” devem ser vistas com desconfiança;
- Jamais pague taxas antecipadas: golpes comuns envolvem cobranças por supostas liberações de cartão.
- Confirme se a empresa é autorizada pelo Banco Central: antes de solicitar, verifique se a instituição está registrada e aprovada pelo Banco Central.
Um cartão para negativado realmente pode ajudar a melhorar o score?
Sim, desde que o cartão seja utilizado de forma responsável.
Embora apenas possuir um cartão não eleve o score automaticamente, o uso consciente pode contribuir para a melhora do seu histórico financeiro ao longo do tempo.
As instituições financeiras monitoram o comportamento de pagamento dos seus clientes.
Quando o consumidor quita as faturas dentro do prazo, evita atrasos e mantém o comprometimento da renda controlado, ele transmite sinais positivos ao mercado de crédito.
Em quanto tempo o score pode melhorar?
Não existe um prazo específico.
Dependendo do histórico financeiro, algumas pessoas percebem avanço em poucos meses, enquanto outras demoram mais para reconstruir a confiança no crédito.
Há práticas que ajudam na recuperação do crédito
Além do uso do cartão, outras medidas colaboram para a melhora do score:
- negociar dívidas antigas;
- manter dados atualizados;
- pagar contas em dia;
- movimentar contas bancárias regularmente;
- evitar solicitar vários créditos simultaneamente.
É possível conseguir cartão de crédito com score abaixo de 300?
Embora seja mais difícil, não é algo que não possa ser conseguido.
Possuir um score inferior a 300 normalmente indica um risco elevado para as instituições financeiras, embora algumas avaliem os clientes com critérios adicionais.
O que significa ter um score muito baixo?
Geralmente, essa faixa de pontuação está associada a:
- histórico recente de inadimplência;
- atrasos frequentes;
- baixa movimentação financeira;
- excesso de consultas ao CPF.
Quais opções costumam ser aprovadas nessas situações?
Pessoas com score muito baixo costumam ter mais chances em:
- cartões consignados;
- cartões vinculados a contas digitais;
- cartões com limite garantido;
- cartões pré-pagos.
Alternativas para reconstrução do crédito
Se não conseguir a aprovação imediatamente, é indicado focar primeiro em:
- renegociação das dívidas;
- elevação gradual do score;
- controle financeiro;
- fortalecimento do vínculo com bancos.
Será que vale a pena pedir um cartão mesmo com nome negativado?
Com certeza, existem vários benefícios em solicitar um cartão, como a oportunidade de reconstruir seu histórico financeiro, facilitar suas compras e até ajudar a melhorar seu score.
Entretanto, é fundamental estar ciente dos possíveis riscos ao solicitar e usar um cartão destinado a negativados.
Você pode acabar acumulando dívidas extras, ver sua renda disponível diminuir e até enfrentar juros elevados.
O cartão deve ser usado como ferramenta para reorganizar suas finanças (Opinião do Autor (a))
Um dos maiores equívocos de quem busca um cartão para negativado é pensar nesse produto como uma solução para a falta de dinheiro.
Especialistas em educação financeira indicam que o cartão deve ser usado como um recurso para reorganizar suas finanças, e não como um complemento do orçamento.
Em 2026, a melhor abordagem continua sendo combinar a renegociação das dívidas, o controle dos gastos e o uso responsável do crédito para melhorar gradualmente sua situação financeira.
Conteúdo Recomendado
Dia dos Namorados e cartão de crédito
Aprenda como usar o cartão de crédito no Dia dos Namorados sem cair em dívidas e proteger seu orçamento.
Continuar Lendo * Você continuará no site atual
Dia dos Namorados e cartão de crédito
Continuar Lendo Você continuará no site atual