Como fazer o dinheiro render mais no mês
Seu dinheiro acaba antes do mês terminar? Aprenda a organizar seu orçamento, cortar despesas supérfluas e conquistar mais paz financeira sem complicar sua rotina diária.
Quando o salário cai na conta e, poucos dias depois, a sensação já é de aperto, é comum pensar que o problema está só no valor recebido. No entanto, na prática, o que pesa muitas vezes é a maneira como o dinheiro é distribuído ao longo do mês.
Tem conta fixa, despesa inesperada, compras por impulso, assinatura esquecida, um delivery aqui, outro ali. Quando tudo isso se acumula, o dinheiro desaparece sem que a gente perceba exatamente para onde foi.
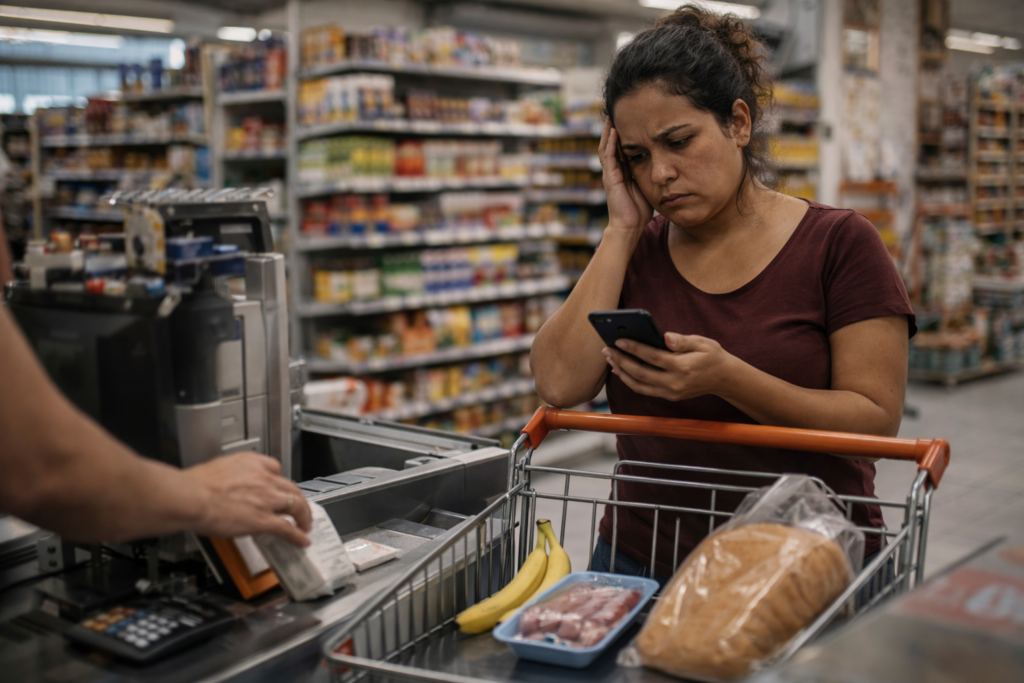
A boa notícia é que fazer o dinheiro render mais no mês não precisa de mágica nem uma mudança radical de uma só vez. Muitas vezes, tudo começa com clareza, definição de prioridades e ajustes simples que ajudam a aliviar o orçamento sem bagunçar sua rotina.
O que você vai encontrar aqui
- por que o dinheiro acaba antes do fim do mês
- como enxergar para onde ele está indo
- o que ajustar para ganhar mais fôlego
- quais pequenos gastos podem derrubar o orçamento
- o que fazer nos próximos dias para o mês render mais
Antes de tudo: nem sempre o problema está em ganhar pouco
Muita gente sente que o dinheiro acaba rápido. Em algumas situações, a renda realmente é limitada. Mas isso não significa que não existam formas de organizar melhor o orçamento mensal.
Nem sempre o que falta é só dinheiro. Muitas vezes, o que falta é uma visão geral da situação.
Se não houver clareza sobre o que entra, o que sai e quando cada gasto acontece, fica mais difícil controlar o orçamento. Por isso, o mês pode parecer mais curto do que realmente é.
1. Por que o dinheiro acaba antes do mês terminar
Um erro muito comum é gastar focando apenas no agora. A conta que vence hoje, aquela compra que parecia pequena, a parcela que “caberia”, ou a promoção que parecia vantajosa.
O problema é que o mês todo continua, mesmo depois desses gastos.
Quando o dinheiro é usado sem pensar no panorama geral, ele pode faltar exatamente quando as contas mais importantes ainda vão chegar. A Serasa destaca que muitas pessoas pagam as despesas que aparecem primeiro, sem planejar o uso do dinheiro para o mês inteiro.
Por isso, antes de aplicar qualquer método, vale se perguntar: meu dinheiro acaba porque a renda é insuficiente ou porque está sendo usado sem planejamento?
2. Descubra para onde seu dinheiro está indo hoje
Antes de cortar, economizar ou reorganizar, é essencial compreender para onde seu dinheiro está realmente indo.
Você pode anotar no papel, no bloco de notas do celular ou em uma planilha simples. O importante é dividir os gastos em categorias como:
1. Despesas essenciais
aluguel, água, luz, alimentação, transporte e remédios
2. Gastos variáveis do dia a dia
mercado, farmácia, lanches, delivery e transporte extra
3. Despesas que podem ser revistas
assinaturas, taxas, pacotes e pequenos gastos por impulso
4. Compromissos que se repetem mensalmente
parcelas, faturas, mensalidades e serviços recorrentes
Com esses grupos mais definidos, fica bem mais fácil identificar os pontos em que o orçamento começa a apertar no mês.
3. Como ajustar para o mês render mais sem desorganizar sua rotina
Quando o orçamento aperta, pode parecer que cortar tudo é a solução. Mas, na maioria das vezes, essa tática é temporária e pode até dificultar o dia a dia.
Normalmente, a melhor escolha é outra: ajustar os gastos que pesam sem comprometer o que é essencial.
Tudo isso pode começar com perguntas simples:
- Estou pagando por algo que quase não uso?
- Há algum gasto que virou um hábito automático?
- Posso reduzir sem sentir tanta falta?
- Tem serviço ou pacote maior do que realmente preciso?
Um ponto interessante do material da Sicredi é que, em vez de manter pacotes completos, pode ser melhor optar por consumos mais enxutos, pagando só pelo que realmente usa.
Fazer o dinheiro render mais no mês não quer dizer abrir mão de tudo. Significa cortar o que não agrega valor de verdade.
4. Pequenos gastos também podem prejudicar seu orçamento
Nem sempre o problema está em uma despesa alta. Frequentemente, são os pequenos gastos que comprometem o orçamento mensal.
Isoladamente, parecem pouco importantes, mas, com o tempo, esses gastos acabam consumindo uma parte significativa do orçamento.
Alguns exemplos incluem:
- delivery repetido
- compras rápidas sem planejamento
- assinatura esquecida
- taxa bancária ou de serviço
- idas ao mercado sem lista
- gastos emocionais ou por conveniência
O Nubank destaca o conceito de “limpeza no estilo de vida”, uma prática que vale a pena seguir: alguns custos continuam existindo só porque nunca foram revisados.
O segredo não é controlar cada centavo com culpa, mas sim identificar o que está saindo automaticamente e ocupando espaço que poderia ser destinado ao que realmente importa.
5. O que fazer nos próximos 7 dias para recuperar o fôlego
Se o mês já está apertado, tentar “organizar toda a vida financeira” pode ser demais. Por isso, o melhor é focar no que dá para resolver em curto prazo.
Na próxima semana, você pode:
1. Anotar tudo que ainda vai vencer neste mês
Assim, fica mais fácil ter uma visão clara do que ainda precisa ser considerado no orçamento.
2. Separar o que é essencial do que pode esperar
Nem toda despesa precisa ser feita imediatamente.
3. Revisar ao menos 3 gastos que podem ser cortados ou reduzidos
Assinaturas, entregas, compras fora de hora ou serviços pouco usados já podem liberar dinheiro no orçamento.
4. Acompanhar os gastos semanalmente, não só no fim do mês
O Santander ressalta que verificar o orçamento toda semana ajuda a evitar excessos antes que virem problemas maiores.
5. Evitar compras por impulso até o final do mês
Mesmo que pequenas, essas compras podem comprometer o que ainda precisa ser pago.
Às vezes, ganhar mais fôlego não exige mudanças drásticas. Começa com uma semana de escolhas mais conscientes.
6. Como manter esse controle sem passar aperto
Fazer o dinheiro render mais não precisa ser um sacrifício cansativo. Se o método for muito difícil, dificilmente você vai conseguir manter.
Por isso, o ideal é encontrar um jeito de controle que funcione bem para sua rotina diária:
- registrar os gastos uma ou duas vezes por semana;
- distinguir o que é gasto fixo do que é variável;
- avaliar custos recorrentes periodicamente;
- buscar criar uma pequena reserva, mesmo que seja modesta.
A Serasa, Santander e Meu Bolso em Dia destacam algo essencial: não é a perfeição que muda o mês, mas sim a constância. Ao acompanhar suas receitas e despesas com mais atenção, o dinheiro tende a durar mais, pois evita a gestão improvisada.
Quando o empréstimo é uma opção válida nesta conversa?
O empréstimo pode ser uma solução para reorganizar seu mês em certas circunstâncias. Contudo, só deve ser considerado se realmente ajudar a colocar suas finanças em ordem, e não apenas para cobrir um problema temporário sem resolvê-lo de fato.
Se a dificuldade financeira for passageira, vale a pena analisar com cuidado. Porém, se o aperto acontece regularmente e seu orçamento está apertado há bastante tempo, o mais importante é identificar a causa do problema antes de assumir mais dívidas.
Por isso, antes de decidir qualquer coisa, vale a pena refletir sobre três pontos principais:
- esse valor realmente resolve um problema concreto?
- a parcela cabe no orçamento mensal sem prejudicar o essencial?
- isso vai aliviar a situação ou apenas adiar a pressão?
Para finalizar
Fazer o dinheiro render mais durante o mês não significa se vigiar constantemente ou eliminar gastos de forma radical. O essencial é entender para onde seu dinheiro está indo, ajustar despesas supérfluas e trazer mais transparência para sua vida financeira.
Related content
Como escolher um empréstimo com mais segurança
Antes de escolher um empréstimo, vale entender alguns pontos que fazem diferença no seu bolso. Veja como evitar escolhas que pesam depois.
Keep reading * Você continuará no site atual
Como escolher um empréstimo com mais segurança
Keep reading Você continuará no site atual