Como escolher um empréstimo com mais segurança
Antes de decidir por um empréstimo, é fundamental entender alguns pontos que afetam diretamente seu orçamento. Veja como evitar escolhas que podem se tornar um peso no futuro.
Refletir sobre a possibilidade de pedir um empréstimo nem sempre é simples. Geralmente, essa decisão aparece em momentos de aperto, quando as contas preocupam, o orçamento está apertado ou há uma urgência que precisa ser resolvida.
E junto a essa necessidade, surgem várias dúvidas: será que essa opção é a certa, a parcela cabe no meu orçamento, posso confiar na oferta, ou vou acabar apertado depois?
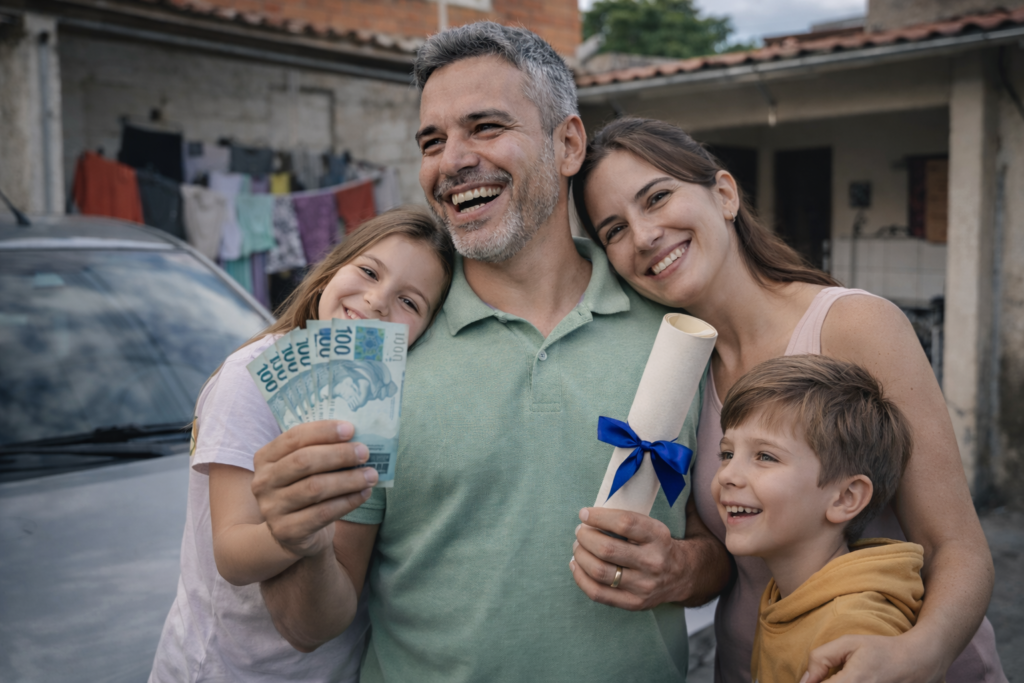
A verdade é que escolher um empréstimo com mais segurança envolve mais do que apenas encontrar uma oferta atraente. É fundamental entender seu momento, avaliar cuidadosamente os custos, comparar sem pressa e evitar decisões impulsivas.
O que você encontrará neste conteúdo
- quando um empréstimo pode fazer sentido
- como saber se ele cabe no seu mês
- o que vale olhar antes de escolher
- como comparar opções com mais clareza
- como evitar armadilhas e decisões no impulso
Primeiro passo: escolher com segurança vai além do valor da parcela
Muita gente foca primeiro no valor da parcela, e isso é, sim, essencial. Porém, decidir com mais segurança envolve outros fatores também.
Uma parcela que parece “suave” pode indicar um prazo muito longo. Um valor que resolve a situação no momento pode se transformar em um peso mensal. Além disso, uma oferta que parece ser rápida demais pode ser justamente a que exige mais atenção.
Por isso, a reflexão inicial não deve ser só quanto vou pagar por mês, mas também avaliar:
- qual é o prazo total do empréstimo
- qual será o custo final ao término
- como essa decisão afetará seu orçamento no futuro
1. Em quais situações é válido pensar em um empréstimo
Pedir um empréstimo pode ser uma boa alternativa quando ajuda a organizar a solução de uma necessidade importante. Isso ocorre, por exemplo, quando a pessoa precisa:
- substituir uma dívida mais cara por outra com juros menores
- pagar uma despesa relevante da casa ou da família
- cobrir um gasto relacionado à saúde
- investir em algo que auxilia na manutenção ou aumento da renda
Por outro lado, o empréstimo pode não ser indicado se for usado apenas para aliviar um aperto financeiro temporário sem atacar a causa principal. Quando o orçamento já está apertado por muito tempo e a nova dívida compete com gastos básicos, o risco é substituir um problema por outro.
Antes de decidir, vale a pena pensar cuidadosamente sobre:
- isso realmente soluciona uma necessidade?
- ou só adia a pressão por um tempo?
2. Como saber se o empréstimo realmente cabe no seu orçamento mensal
Esse é um dos pontos mais importantes para tomar a decisão certa.
Antes de avaliar qualquer oferta, confira como anda sua situação financeira atual:
- aluguel
- água e luz
- alimentação
- transporte
- remédios
- filhos ou família
- outras contas fixas
Depois disso, a questão principal é simples:
após pagar o básico, sobra espaço no orçamento para essa parcela com conforto?
Se a resposta for “mais ou menos”, isso já é um alerta. Na prática, esse “mais ou menos” costuma se transformar em aperto rápido.
Também vale levar em conta:
- se aparecer algum imprevisto neste mês, consigo pagar mesmo assim?
- a parcela cabe no orçamento ou vai comprometer algo essencial?
Escolher com segurança também envolve entender que o desafio não é só receber o dinheiro agora, mas administrar as consequências depois.
3. Fatores a avaliar antes de tomar uma decisão
Na hora de escolher, focar somente nos juros não garante uma boa decisão.
É fundamental observar atentamente os seguintes pontos:
- valor da parcela
- prazo para pagar
- total pago ao final
- custo total da operação
- taxas, seguros ou outras cobranças
Uma parcela menor pode parecer mais acessível no começo. Mas, se o prazo for muito longo, o valor total pago pode acabar sendo significativamente maior do que parecia inicialmente.
Por isso, antes de fechar, é importante fazer perguntas simples:
- quanto vou pagar por mês?
- por quantos meses?
- qual o custo total?
- essa opção é adequada para meu momento ou só parece boa agora?
Quanto mais definido você estiver nesse ponto, menor o risco de assumir um compromisso complicado depois.
4. Como comparar opções sem se confundir
Quando aparecem duas ou três ofertas, é fácil se perder em tantos números. Para comparar melhor, o ideal é usar um único critério.
Faça uma comparação lado a lado:
- o valor da parcela
- o número de parcelas
- o custo total
- o que está incluído além dos juros
Uma proposta pode parecer melhor por ter uma parcela menor. Outra pode parecer mais vantajosa por oferecer mais dinheiro. Mas sem analisar o custo total e o prazo, a comparação fica incompleta.
Se possível, compare considerando o seguinte:
- qual pesa menos no meu mês?
- qual pesa mais no total?
- qual parece mais alinhada ao meu momento de agora?
Comparar bem não é escolher a oferta “mais chamativa”. É identificar qual se adapta melhor à sua realidade.
5. Como evitar golpes e não tomar decisões precipitadas
Quando o assunto é empréstimo, agir com pressa costuma ser um grande inimigo oculto.
É justamente nas horas de aperto que muitas pessoas aceitam propostas sem entender direito o que estão assinando — ou acabam caindo em armadilhas.
Fique alerta a estes sinais:
- promessa de aprovação garantida
- pedido de pagamento adiantado
- pressionar para fechar rápido
- mensagens ou links suspeitos
- empresa sem dados claros
- oferta boa demais para ser verdade
Um ponto essencial: se perceber que está escolhendo só para resolver rápido, pare um pouco e respire. Decisões feitas apressadamente aumentam as chances de erro.
Confiança não vem da pressa. Ela nasce da clareza.
6. O que revisar nas próximas 24 horas antes de finalizar sua decisão
Se a ideia é seguir adiante, é importante fazer uma revisão simples antes de fechar qualquer contrato.
Nas próximas 24 horas, procure fazer o seguinte:
1. Anote o valor que você realmente precisa
Não o limite máximo que apareceu, mas o que de fato resolve seu problema.
2. Confira quanto já está comprometido no seu orçamento mensal
Considere todas as despesas essenciais.
3. Avalie mais de uma opção
Observe o valor da parcela, o prazo e o custo total.
4. Releia a razão pela qual pretende solicitar o empréstimo
Isso ajudará a entender se é para organizar suas finanças ou apenas para cobrir um aperto momentâneo.
5. Evite decisões tomadas no impulso
Sempre que puder, dê um tempo, releia as condições e avalie a proposta com calma.
Esse breve momento de pausa ajuda a notar detalhes que poderiam passar despercebidos na correria.
Para finalizar
Escolher um empréstimo de forma segura vai além de encontrar uma oferta atrativa. É essencial entender seu momento atual, identificar suas necessidades reais, avaliar cuidadosamente o impacto da parcela e evitar decisões apressadas.
Related content
Como buscar caminhos para melhorar minha renda
Orçamento apertado? Veja caminhos possíveis para melhorar sua renda com mais clareza, sem promessas fáceis e sem bagunçar ainda mais a sua rotina.
Keep reading * Você continuará no site atual
Como buscar caminhos para melhorar minha renda
Keep reading Você continuará no site atual