Revisão de metas: como ajustar seu planejamento financeiro
Reavalie suas metas e ajuste seu planejamento financeiro após perder o controle no primeiro mês. Saiba como reestruturar suas despesas.

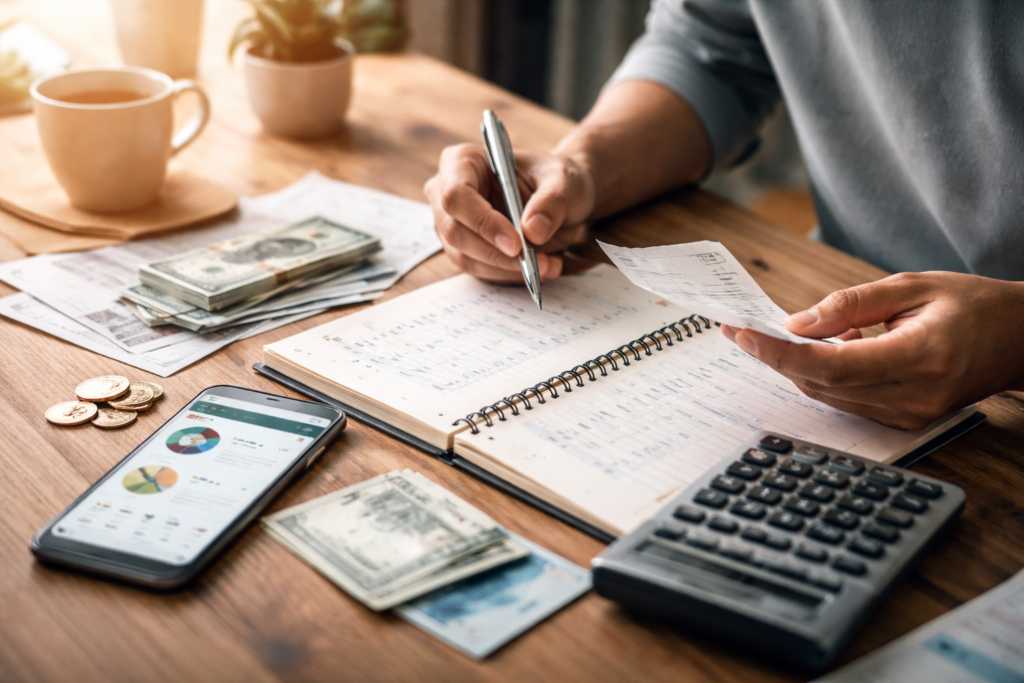
Iniciar o ano (ou um novo ciclo) com diversas metas financeiras é motivador. Você determina quanto quer guardar, estabelece seus limites de gastos e até monta uma planilha detalhada.
No entanto, já no primeiro mês, a realidade se impõe: despesas imprevistas, compras feitas por impulso ou simplesmente aquele orçamento que não fecha.
Se isso aconteceu com você, mantenha a serenidade. Desviar do planejamento no primeiro mês não significa fracasso, mas sim um ajuste necessário. Revisar suas metas é parte fundamental de um planejamento financeiro saudável.
1. Pare de se culpar e analise os números com objetividade
O primeiro passo não é eliminar todos os gastos imediatamente. É entender com clareza o que realmente ocorreu.
Pense: gastei mais do que o previsto? Subestimei os custos fixos? Surgiram despesas inesperadas?
Abra seu app financeiro ou planilha e compare o planejado com o que realmente ocorreu. Isso ajuda a diminuir a culpa e aumentar sua consciência.
O objetivo do planejamento financeiro não é a perfeição, mas sim manter a disciplina e realizar ajustes constantes.
2. Distinga o que foi pontual do que pode se repetir
Nem todo desvio significa um problema constante. Muitas vezes, é um gasto isolado, como conserto do carro, presente inesperado ou consulta médica.
Mas preste atenção: se o desvio foi causado por gastos fixos mal planejados (como supermercado, delivery ou transporte), talvez seu orçamento inicial não esteja alinhado à sua realidade.
Divida os gastos extras em duas categorias:
- Pontuais;
- Recorrentes.
Essa divisão evita decisões precipitadas, como cortar investimentos essenciais ou abandonar seus objetivos financeiros.
3. Ajuste suas metas sem abandonar seu planejamento
Um erro comum é pensar: “Se não consegui no primeiro mês, então não vale mais a pena tentar.”
Metas financeiras precisam ser adaptáveis. Se planejou poupar R$ 1.000 por mês, mas conseguiu só R$ 400, talvez valha a pena ajustar para R$ 600 por enquanto, enquanto reorganiza suas finanças.
O mais importante é manter o hábito de poupar, mesmo que seja com valores menores. Tenha em mente: a regularidade é mais valiosa que o volume.
4. Reavalie suas prioridades financeiras
Quando o orçamento aperta, é fundamental definir o que tem maior prioridade no momento. Pergunte-se:
- Estou focando na meta correta?;
- Devo priorizar quitar dívidas antes de investir?;
- Minha reserva de emergência está suficiente?.
Talvez seu planejamento inicial tenha sido excessivamente otimista para sua situação atual. Em alguns casos, é mais importante estabilizar o fluxo de caixa antes de considerar compras grandes ou investimentos.
Um bom planejamento financeiro precisa estar de acordo com a fase da sua vida.
5. Crie um fundo para imprevistos dentro do seu orçamento
Muitas pessoas perdem o controle das finanças por não reservarem verba para imprevistos. Inclua no seu orçamento uma categoria exclusiva para isso:
- “Despesas variáveis”;
- ou “Imprevistos”.
Mesmo que seja um valor pequeno (R$ 100 ou R$ 200 por mês), isso traz uma proteção financeira e também emocional.
Quando algum imprevisto acontecer, e isso é certo, você não vai sentir que seu planejamento falhou, pois ele estará preparado para lidar com isso.
6. Simplifique o seu controle financeiro
Se seu controle financeiro exige um nível de detalhe muito grande e você não consegue manter, pode ser que o método esteja complicado demais.
Experimente métodos mais simples para administrar:
- Regra 50-30-20;
- Orçamento por grandes categorias;
- Controle semanal em vez de mensal.
O planejamento eficiente não é o mais complicado, mas aquele que você consegue manter com o tempo.
7. Estabeleça micro-metas para recuperar o ritmo
Se o primeiro mês foi desorganizado, use o segundo para se reestruturar.
Confira alguns exemplos de micro-metas:
- Não usar cartão de crédito por 15 dias;
- Reduzir pedidos por delivery pela metade;
- Economizar R$ 300 extras em 30 dias;
- Revisar e cancelar assinaturas não utilizadas.
Pequenas vitórias ajudam a restabelecer a sensação de controle.
8. Aprenda com os erros de modo estratégico
Todo desvio oferece informações valiosas. Talvez você tenha notado que:
- Você percebeu que seu consumo emocional é mais forte do que imaginava
- Seus gastos fixos estão maiores do que o ideal
- Seu estilo de vida precisa se ajustar à sua renda atual
Em vez de encarar o mês como um fracasso, veja-o como uma oportunidade de análise. Empresas revisam suas metas a cada trimestre, e você pode usar essa abordagem para seu planejamento financeiro.
Conclusão
Perder o controle do planejamento financeiro no primeiro mês não quer dizer que você não tem capacidade. Isso faz parte do aprendizado natural.
O verdadeiro segredo não é evitar erros, mas sim identificar rapidamente, ajustar com cuidado e seguir em frente. Reavalie seus dados, ajuste suas metas e continue seu caminho. Um mês fora do plano não determina o ano inteiro.
Conteúdo Recomendado
Segurança financeira no feriado
Saiba como proteger seus cartões e aplicativos bancários durante festas de rua e evitar golpes.
Continue Lendo * Você continuará no site atual
Segurança financeira no feriado
Continue Lendo Você continuará no site atual