Nova portabilidade da dívida do cartão: entenda como funciona
Saiba como a portabilidade da dívida do cartão funciona, o que mudou, como fazer a transferência da dívida e em quais casos essa opção pode ser benéfica.
Nova regra permite portar dívida do cartão: entenda seu funcionamento
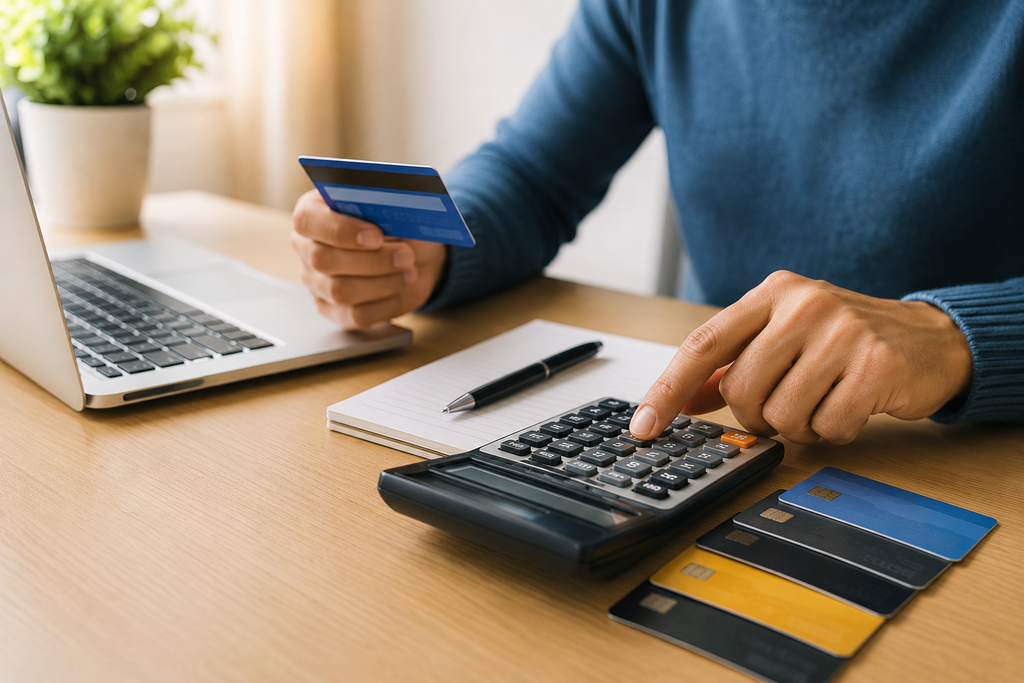
A portabilidade da dívida do cartão permite transferir o saldo devedor para outra instituição financeira, buscando condições de pagamento mais vantajosas.
Essa possibilidade está disponível no Brasil desde 1º de julho de 2024 e cobre dívidas do crédito rotativo e do parcelamento da fatura.
Recentemente, a regulamentação passou a permitir o uso da estrutura do Open Finance para a portabilidade de crédito.
Esse assunto é especialmente relevante para quem enfrenta dificuldades no orçamento.
Em julho de 2026, 82% das famílias brasileiras estavam endividadas, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), elaborada pela CNC.
Se você está pagando juros altos no cartão, é fundamental saber se a portabilidade da dívida do cartão pode ser uma solução para reduzir o custo da sua dívida.
O que é a portabilidade da dívida do cartão?
A portabilidade da dívida do cartão é a transferência do saldo devedor da fatura entre instituições financeiras.
No dia a dia, o procedimento ocorre assim: banco atual → saldo do cartão → nova instituição → nova operação de crédito.
A nova instituição financeira quita a dívida que estava registrada no banco original.
Depois disso, o consumidor passa a pagar a dívida conforme os termos estabelecidos com a nova instituição.
Segundo o Banco Central, a regulamentação permite a portabilidade do saldo devedor do crédito rotativo e do parcelamento da fatura.
A portabilidade da dívida do cartão gera uma nova dívida?
Sim. A operação passa a ser formalizada com a nova instituição financeira.
Entretanto, a ideia não é adicionar dinheiro novo à conta do consumidor. A operação tem como objetivo quitar a dívida que já existe.
Assim, a portabilidade deve ser entendida como uma mudança de credor e das condições contratuais.
Ela não constitui um meio para eliminar a dívida.
Quais mudanças ocorreram na portabilidade da dívida do cartão?
A principal atualização recente é a inclusão do Open Finance no processo de portabilidade de crédito.
A transferência do saldo devedor do cartão já estava regulamentada desde 2024.
Uma atualização posterior permitiu que a troca dos dados essenciais para a portabilidade também aconteça por meio da estrutura do Open Finance.
Isso possibilita que o procedimento seja finalizado de forma mais ágil.
No método tradicional, o prazo para que o banco original solicite a transferência dos valores é de até cinco dias úteis.
Quando a operação ocorre via Open Finance, o prazo para a transferência é reduzido para até três dias úteis.
Saiba como funciona a portabilidade da dívida do cartão
Para fazer a portabilidade, o consumidor deve procurar uma instituição financeira interessada em assumir a dívida e solicitar uma proposta.
Esse procedimento pode ser dividido em oito passos:
- Confira o valor total da dívida no cartão;
- Procure outra instituição financeira;
- Solicite uma proposta de portabilidade;
- A nova instituição solicita os dados da dívida;
- O banco atual fornece as informações requeridas;
- A nova instituição apresenta as condições oferecidas;
- Analise as propostas e decida se aceita;
- Se aceitar, a nova instituição quita a dívida anterior.
O Banco Central recomenda que o consumidor entre em contato com a instituição que oferece a proposta para iniciar o procedimento.
Quais informações devo considerar antes de decidir?
Não foque apenas na taxa de juros. Antes de fechar, confira também:
- Custo Efetivo Total (CET);
- taxa de juros;
- valor da parcela;
- quantidade de parcelas;
- total a ser pago;
- possíveis custos extras;
- condições para quitar antes do prazo.
O CET é essencial porque mostra uma visão completa do custo total da operação.
Quem pode solicitar a portabilidade da dívida do cartão?
Consumidores com operações que atendam aos critérios estabelecidos pelo Banco Central podem solicitar a portabilidade.
Para cartões, a regulamentação contempla o saldo devedor das faturas de instrumentos de pagamento pós-pagos.
Essa regra inclui operações relacionadas ao crédito rotativo e ao parcelamento da fatura do cartão.
Uma exceção existe para cartões e outros instrumentos pós-pagos cujo pagamento das faturas é feito via consignação em folha.
Posso transferir qualquer dívida do cartão?
Nem sempre. A operação precisa obedecer aos critérios estabelecidos pela regulamentação atual.
Também é fundamental que a nova linha de crédito não leve simplesmente a um aumento do saldo da dívida.
A ideia da portabilidade é quitar a dívida original e substituí-la por uma nova operação financeira.
O banco atual pode fazer uma contraproposta?
Sim. Esse é um dos pontos mais importantes para quem pretende realizar a portabilidade.
Quando você solicita a transferência da dívida, o banco atual pode apresentar uma contraproposta para tentar manter você como cliente.
Na portabilidade do saldo devedor do cartão, a regulamentação determina que a contraproposta deve ser feita em condições que permitam uma comparação clara com a oferta do novo banco.
Por isso, não aceite a primeira proposta sem antes analisar outras alternativas.
Não escolha apenas pela parcela mais baixa. Um valor menor pode significar que o prazo para pagamento será muito maior.
Vale realmente a pena fazer a portabilidade da dívida do cartão?
Vale a pena considerar quando a nova operação realmente reduz o custo da dívida e a parcela cabe no orçamento.
O cenário brasileiro ajuda a compreender por que essa opção atrai tanta atenção.
Segundo a CNC, em julho de 2026, 82% das famílias estavam endividadas, com o cartão de crédito presente em 85,3% dos casos.
Porém, as taxas aplicadas no cartão seguem muito elevadas.
Isso mostra que até pequenas reduções nos custos podem impactar significativamente dívidas que se prolongam por meses.
Em quais situações a portabilidade pode trazer benefícios?
A portabilidade costuma ser vantajosa principalmente quando:
- os juros são menores;
- o CET é mais baixo;
- a parcela cabe no orçamento;
- o prazo não aumenta demais;
- o custo total da dívida diminui;
- você evita novas compras parceladas no cartão.
O objetivo principal deve ser reduzir os custos e organizar o pagamento da dívida.
Em quais situações a portabilidade pode não ser vantajosa?
Esteja atento nos seguintes casos:
- a parcela diminui apenas porque o prazo foi estendido;
- o CET continua elevado;
- existem custos adicionais relevantes;
- você pretende continuar usando o cartão sem rever o orçamento;
- a economia total é muito pequena.
Trocar de banco não significa economia garantida. É essencial avaliar o conjunto da operação.
Como analisar uma proposta de portabilidade?
Na comparação, considere o custo total da operação, não apenas o valor da parcela.
Antes de aceitar, considere estas quatro perguntas:
Qual será o valor total pago no final?
Some todas as parcelas previstas para obter o total a pagar.
Esse montante representa o custo real da operação ao longo do prazo.
O que significa o CET?
O CET ajuda a comparar operações que envolvem custos variados.
Uma taxa de juros menor, por si só, não garante que a oferta seja mais vantajosa.
O prazo foi estendido?
Se a parcela caiu bastante, verifique se isso não aconteceu porque a dívida foi alongada no tempo.
Parcela menor não significa, necessariamente, que a dívida está mais barata.
Será que vou conseguir parar de usar o cartão?
Essa é uma dúvida essencial.
Se você transfere uma dívida de R$ 5 mil e logo começa a usar o cartão normalmente, pode acabar com duas dívidas em vez de uma.
A portabilidade deve ser acompanhada de uma reorganização financeira.
Entenda como funciona a portabilidade via Open Finance
Com autorização, o Open Finance permite o compartilhamento de dados financeiros entre as instituições que integram o sistema.
Na portabilidade de crédito, essa estrutura facilita a troca das informações essenciais para o andamento do processo.
As normas estipulam um prazo de até três dias úteis para que o credor original solicite a transferência dos valores quando a portabilidade é feita via Open Finance.
No método tradicional, esse prazo é de até cinco dias úteis.
O Open Finance agiliza a portabilidade?
Isso pode agilizar o processo operacional, já que a regulamentação prevê prazos reduzidos para solicitar a transferência dos valores.
Porém, isso não assegura que todas as instituições adotem o mesmo procedimento ou que todas as demandas sejam concluídas em até três dias.
A disponibilidade do serviço varia conforme as instituições envolvidas e o canal pelo qual a operação é realizada.
O que acontece depois que a dívida é portada?
A instituição que assume a dívida utiliza os recursos da nova operação para quitar o débito junto ao banco original.
Depois de quitar a dívida, você passa a pagar a nova operação conforme o contrato firmado.
Esse valor não deve ser interpretado como um crédito adicional disponível para uso.
O objetivo dessa operação é substituir a dívida antiga por uma nova.
Assim, depois da portabilidade:
- confirme que a dívida antiga foi totalmente quitada;
- mantenha os comprovantes guardados;
- verifique todos os termos do novo contrato;
- organize as parcelas dentro do seu orçamento;
- evite acumular saldo novamente no cartão.
Por que a portabilidade da dívida do cartão continua sendo importante em 2026?
O tema ganhou relevância porque o cartão de crédito segue sendo uma das maiores fontes de endividamento para as famílias brasileiras.
Em julho de 2026:
- 82% das famílias estavam endividadas;
- 85,3% dos endividados tinham dívida no cartão de crédito;
- 29,8% das famílias estavam inadimplentes.
Quem mantém uma dívida com juros altos e não observa as condições do crédito acaba pagando mais enquanto o saldo devedor demora a diminuir.
É nesse contexto que a portabilidade da dívida do cartão surge como uma alternativa a ser avaliada.
Ela não zera o débito que já existe.
No entanto, pode proporcionar a oportunidade de trocar por condições financeiras mais favoráveis.
Opinião do autor
A portabilidade da dívida do cartão não deve ser vista como uma solução mágica. Na prática, funciona como uma ferramenta útil.
Uma ferramenta só é realmente útil quando aplicada ao problema adequado.
Se você está pagando juros altos e encontrou uma instituição que oferece uma alternativa significativamente mais barata, a portabilidade pode ajudar a reduzir o custo da dívida e organizar melhor os pagamentos.
Evite o erro de considerar apenas o valor da parcela ao avaliar a proposta.
Uma dívida que foi transferida pode voltar a crescer se você continuar gastando além do que consegue pagar.
Por isso, antes de fechar, faça uma análise simples: Quanto devo atualmente?; Quanto pagarei com o novo contrato?; Qual será a economia real?
Se a avaliação mostrar uma economia relevante e a parcela estiver dentro do seu orçamento, a portabilidade pode ser uma boa escolha.
Se a diferença não for significativa, talvez uma renegociação ou outra estratégia para reorganizar suas finanças seja mais indicada.
Para quem está preso aos altos juros do cartão, analisar as condições antes de continuar pagando pode ajudar a melhorar o orçamento nos próximos meses.
Conteúdo Recomendado
Consignado CLT
Entenda por que o Consignado CLT cresceu e quais cuidados tomar antes de comprometer o salário.
Continue lendo * Você continuará no site atual
Consignado CLT
Continue lendo Você continuará no site atual