Antes de colocar seu bem como garantia, veja quando o empréstimo pode virar prejuízo
Antes de fechar um empréstimo com garantia, é fundamental entender quando os juros mais baixos realmente compensam e quando os riscos podem colocar seu patrimônio em risco.
Juros mais baixos ou risco maior? O que poucos contam sobre o empréstimo com garantia

Obter crédito no Brasil nem sempre é fácil. Juros altos, parcelas apertadas e processos difíceis fazem muitas pessoas buscarem alternativas mais acessíveis.
Nesse cenário, o Empréstimo com garantia aparece como uma opção atrativa: juros menores, prazos estendidos e valores liberados mais altos.
Porém, um aspecto que muita gente só percebe tarde demais é que, se o planejamento não for adequado, esse tipo de crédito pode colocar em risco seu patrimônio, sua estabilidade financeira e até a segurança da família.
Por isso, antes de assinar qualquer contrato, é essencial compreender em que situações essa modalidade realmente traz benefícios e quando ela pode se tornar um prejuízo financeiro significativo.
O que é um Empréstimo com garantia e como ele opera?
O Empréstimo com garantia é uma modalidade de crédito em que o cliente oferece um bem como garantia para a instituição financeira.
Na prática, isso reduz o risco para quem empresta o dinheiro. Por isso, as taxas de juros costumam ser menores em comparação a opções como:
- crédito pessoal;
- cheque especial;
- cartão de crédito;
- empréstimo sem garantia.
As modalidades mais frequentes são:
Mesmo ao usar o bem como garantia, o proprietário normalmente continua utilizando o imóvel ou veículo normalmente enquanto realiza o pagamento da dívida.
No caso dos imóveis, o sistema mais comum é a alienação fiduciária, prevista na Lei nº 9.514/1997. Dessa forma, o bem permanece vinculado ao contrato até que a dívida seja totalmente quitada.
Segundo o Banco Central do Brasil, os empréstimos com garantia apresentam juros menores justamente por oferecerem mais segurança às instituições financeiras.
Por que o Empréstimo com garantia costuma ter juros mais baixos?
Esse é um dos principais motivos que levam muitas pessoas a escolherem essa modalidade.
Quando há uma garantia no contrato, o banco reduz o risco de perdas em caso de inadimplência. Isso permite oferecer:
- taxas de juros menores;
- prazos maiores;
- parcelas reduzidas;
- valores de crédito mais elevados.
Em muitos casos, essa diferença pode ser bastante significativa.
Enquanto o crédito rotativo do cartão pode ultrapassar 300% ao ano facilmente, as linhas com garantia costumam ter custos bem menores, variando conforme o perfil do cliente e o bem oferecido como garantia.
Segundo dados do Banco Central do Brasil, as linhas de crédito com garantia costumam figurar entre as opções com os juros mais baixos disponíveis no mercado.
Porém, taxas de juros menores não significam, necessariamente, que o risco seja menor.
Esse é justamente o erro que leva muitas pessoas a transformar uma solução financeira em um problema ainda maior.
Quando o Empréstimo com garantia realmente vale a pena?
Essa modalidade não é necessariamente ruim. Em algumas situações, pode ser uma escolha estratégica bastante vantajosa.
O problema aparece quando a escolha é feita por impulso, pressão financeira ou falta de planejamento.
Para pagar dívidas com juros muito altos
Esse é, muitas vezes, um dos usos mais adequados do Empréstimo com garantia.
Imagine alguém preso em:
- cartão de crédito;
- cheque especial;
- empréstimos pessoais com juros altos.
Juntar várias dívidas caras em um único empréstimo com juros menores pode reduzir significativamente o custo total.
No entanto, isso só funciona se houver uma reorganização nas finanças. Caso contrário, a pessoa pode acabar contraindo novas dívidas enquanto ainda paga o empréstimo com garantia.
Para investir em algo com retorno esperado
Empresários e autônomos costumam recorrer a essa modalidade para:
- expandir um negócio;
- investir em estrutura;
- comprar equipamentos;
- reorganizar capital de giro.
Nesse contexto, há uma expectativa concreta de retorno financeiro.
No entanto, especialistas em finanças pessoais frequentemente alertam que usar bens próprios para sustentar negócios ainda inseguros pode aumentar significativamente os riscos.
Para projetos com previsão financeira
Algumas pessoas recorrem ao crédito para:
- reformas importantes;
- compra de imóvel;
- reorganização patrimonial;
- planejamento familiar.
Quando existe estabilidade financeira e real capacidade de pagar, o risco tende a ser menor.
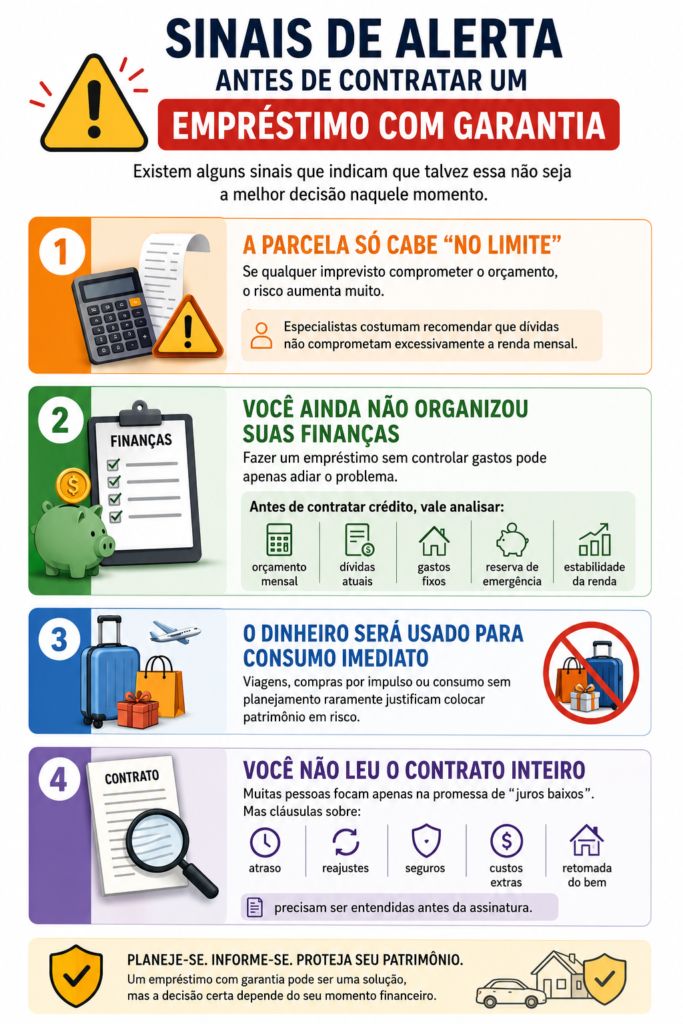
Em que situações o Empréstimo com garantia pode resultar em prejuízo?
Esse é o aspecto mais importante do tema.
O maior problema não é só a dívida, mas o fato de que o patrimônio está diretamente ligado ao contrato.
Em caso de inadimplência, o cliente pode perder o bem oferecido como garantia.
Fazer empréstimo sem ter uma estabilidade financeira
Este é um dos erros mais graves que alguém pode cometer.
Muitas pessoas escolhem prazos longos para as parcelas, acreditando que terão a mesma renda por anos. Mas imprevistos podem surgir:
- desemprego;
- queda no faturamento;
- problemas de saúde;
- aumento do custo de vida;
- crises econômicas.
Como os contratos podem durar vários anos, qualquer instabilidade no futuro pode comprometer os pagamentos.
Usar o dinheiro sem um planejamento prévio definido
Um erro comum é pedir crédito sem ter um propósito bem definido.
Quando o dinheiro é usado para consumo imediato, compras impulsivas ou despesas que não trazem retorno financeiro, o risco aumenta consideravelmente.
Isso difere de utilizar o crédito para consolidar dívidas mais caras, pois nesse caso existe uma estratégia financeira planejada.
Já comprometer um imóvel como garantia para bancar despesas desnecessárias pode trazer sérias complicações no futuro.
Não ignore o custo total envolvido no contrato
Muitas pessoas levam em conta somente o valor da parcela.
Entretanto, o que realmente deve ser avaliado é:
O CET é regulamentado pelo Banco Central do Brasil e precisa ser informado obrigatoriamente pelas instituições financeiras.
É realmente possível perder seu imóvel ou veículo?
Sim. Esse é um ponto que muitos anúncios publicitários tendem a minimizar.
Com a alienação fiduciária, se houver inadimplência, a instituição financeira tem o direito de retomar o bem, conforme estabelecido pela legislação brasileira.
O processo pode ocorrer de forma rápida, dependendo das cláusulas contratuais e da quantidade de parcelas em atraso.
Segundo informações da Caixa Econômica Federal e do Banco Central do Brasil, é fundamental que o consumidor compreenda todas as cláusulas do contrato antes de assiná-lo.
Alguns exemplos incluem:
- regras para atraso;
- juros cobrados;
- opções de renegociação;
- condições para retomada do bem.
Como agir para reduzir os riscos antes de contratar o empréstimo?
Algumas atitudes podem evitar problemas no futuro.
Compare propostas de diferentes instituições financeiras
Não aceite a primeira oferta que receber.
Vale a pena comparar:
- Custo Efetivo Total (CET);
- taxas cobradas;
- prazo do contrato;
- confiabilidade da instituição;
- opções para renegociação.
Você pode consultar instituições autorizadas diretamente no site do Banco Central do Brasil.
Realize simulações considerando diferentes cenários
Reflita sobre cenários reais antes de assinar o contrato:
- “E se minha renda diminuir?”
- “E se eu perder meus clientes?”
- “E se aparecer uma despesa inesperada?”
Esse exercício facilita avaliar se o valor da parcela caberá no orçamento.
Evite comprometer bens essenciais
Oferecer como garantia o imóvel único da família ou o carro usado no trabalho pode aumentar muito os riscos financeiros e emocionais.
Priorize a criação de uma reserva de emergência
Ter uma reserva financeira reduz as chances de atrasos nos pagamentos diante de imprevistos.
Profissionais de finanças destacam que essa é uma das estratégias mais importantes para oferecer segurança em contratos de longo prazo.
O empréstimo com garantia é realmente melhor que o pessoal?
Isso depende totalmente da situação de cada pessoa.
Veja uma comparação prática:
O erro está em focar apenas nos juros.
Em muitos casos, assumir juros maiores em uma dívida menor pode ser mais seguro do que arriscar perder um bem valioso.
Quais cuidados tomar antes de assinar o contrato?
Antes de assinar o contrato, siga este guia passo a passo:
1. Entenda o CET por completo
Não leve em conta apenas a taxa de juros.
2. Verifique todas as cláusulas do contrato
Dê atenção especial aos temas de inadimplência e possível perda do bem.
3. Avalie sua estabilidade financeira
Pense no seu futuro antes de decidir.
4. Compare diferentes propostas
Evite aceitar a primeira proposta que aparecer.
5. Confirme se a instituição é regulamentada
Você pode fazer a consulta diretamente no portal do Banco Central.
6. Evite tomar decisões impulsivas
O crédito baseado em emoção costuma causar problemas financeiros.
Conclusão
O empréstimo com garantia pode ser uma alternativa financeira válida quando há planejamento, estabilidade e um objetivo claro.
O problema aparece quando a promessa de juros baixos faz o consumidor deixar de avaliar os riscos envolvidos.
Antes de oferecer um imóvel, carro ou qualquer bem como garantia, é fundamental analisar não só o valor das parcelas, mas também o impacto total da dívida no longo prazo.
Pois, dependendo da situação, aquilo que parecia uma solução pode acabar se tornando um prejuízo muito maior do que o esperado.
Conteúdo Recomendado
Proteção de dados: veja como não facilitar golpes
Saiba como proteger seus dados ao simular empréstimos, abrir contas digitais ou solicitar cartões sem cair em fraudes financeiras.
Continuar Lendo * Você continuará no site atual
Proteção de dados: veja como não facilitar golpes
Continuar Lendo Você continuará no site atualFAQ: dúvidas comuns sobre Empréstimo com garantia