Crédito para Reforma: 5 Melhores Linhas de Financiamento para Renovar a Casa na Primavera
Conheça as 5 melhores alternativas de linhas de crédito para reformas e veja como renovar sua casa na primavera com condições vantajosas e prazos flexíveis.
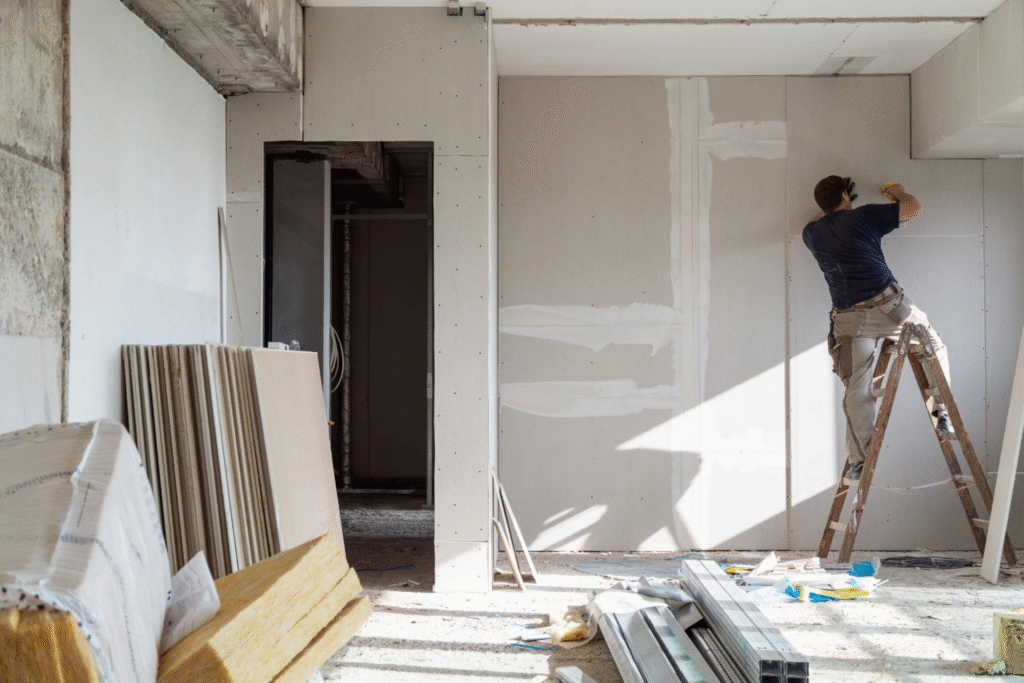
Com a chegada da primavera, muitas famílias decidem renovar seus ambientes. É o momento ideal para realizar reformas, sejam elas pequenas ou grandes, aproveitando a maior luminosidade, o clima agradável e um cenário favorável para mudanças. No entanto, nem sempre há recursos financeiros imediatos para arcar com os custos. É aí que entram as linhas de crédito específicas para reforma, que viabilizam os projetos sem comprometer o orçamento doméstico.
Neste artigo, você conhecerá as cinco melhores opções de financiamento para renovar sua casa nesta primavera.
1. Crédito Pessoal para Reforma
O crédito pessoal é uma opção bastante prática para quem precisa de uma liberação rápida dos recursos.
Normalmente, não requer garantias, e o dinheiro pode ser usado livremente para comprar materiais, pagar serviços ou investir no acabamento.
Vantagens:
Importante: as taxas de juros costumam ser mais elevadas do que em outras opções, já que não há garantia envolvida. Essa alternativa é indicada para reformas pequenas ou que precisam de agilidade.
2. Financiamento Habitacional para Reforma (Caixa Econômica Federal)
A Caixa Econômica Federal oferece linhas de financiamento habitacional voltadas para reformas, como o Crédito Caixa Reforma, ideal para quem já possui imóvel e deseja ampliá-lo ou renová-lo.
Características:
- Prazo de pagamento de até 20 anos;
- Taxas de juros inferiores ao crédito pessoal;
- Possibilidade de usar o FGTS no pagamento.
Essa opção é indicada para reformas mais amplas, como ampliar ambientes, construir espaços extras ou trocar sistemas estruturais importantes.
3. Consórcio de Reforma
O consórcio de reforma funciona como um consórcio tradicional, mas é destinado especificamente para obras residenciais.
Nesse formato, o cliente participa de um grupo, faz pagamentos mensais e, por meio de sorteio ou lance, obtém a carta de crédito para a reforma.
Benefícios:
- Sem juros, somente taxa administrativa;
- Permite planejamento financeiro a médio e longo prazo;
- Valor da carta de crédito ajustável conforme o tamanho da obra.
Essa modalidade é recomendada para quem não tem urgência na reforma, aproveitando o parcelamento para acumular o valor necessário com calma.
4. Crédito com Garantia de Imóvel (Home Equity)
O crédito com garantia de imóvel, também chamado de home equity, consiste em utilizar o imóvel como garantia para obter o financiamento.
Por essa razão, as taxas de juros costumam ser mais baixas e os prazos para pagamento, geralmente, mais longos.
Aspectos principais:
- Prazos que podem ultrapassar 15 anos;
- Juros menores que os do crédito pessoal;
- Valores elevados, indicados para reformas maiores.
Contudo, é essencial controlar bem as finanças, pois a falta de pagamento pode levar à perda do imóvel.
5. Cartão de Crédito para Compra de Materiais de Construção
Várias redes de home centers e lojas especializadas em materiais de construção oferecem cartões de crédito exclusivos para facilitar reformas.
Esses cartões geralmente trazem benefícios, como parcelar em até 24 vezes sem juros na aquisição dos materiais.
Principais vantagens:
- Facilidade para comprar os itens da obra;
- Descontos e programas de fidelidade;
- Parcelamento simplificado nas lojas parceiras.
Essa opção é indicada especialmente para reformas menores, como pintura, troca de revestimentos ou compra de móveis planejados, pois o uso é limitado aos gastos na própria loja.
Como escolher a linha de crédito mais adequada para você?
Antes de decidir qual modalidade usar, é essencial avaliar três pontos principais:
- Valor necessário: reformas pequenas podem ser cobertas por crédito pessoal ou cartão, enquanto obras maiores pedem opções como home equity ou financiamento habitacional;
- Prazo de pagamento: escolha um prazo que mantenha as parcelas dentro do seu orçamento;
- Custo efetivo total (CET): leve em conta não só os juros, mas também taxas, seguros e outras despesas do contrato.
Fazer simulações em diferentes instituições financeiras ajuda a encontrar a opção que melhor se adapta ao seu perfil.
Conclusão
A primavera representa uma excelente oportunidade para renovar e deixar a casa mais confortável e funcional.
Com as variadas opções de linhas de crédito, é possível investir tanto em pequenos ajustes quanto em reformas maiores e mais elaboradas.
Ao escolher a linha de financiamento ideal, considere o custo da obra, o prazo que você deseja e as condições de pagamento oferecidas.
Seja por meio de crédito pessoal, financiamento habitacional, consórcio, home equity ou cartões de lojas especializadas, sempre há uma alternativa que se encaixa na sua necessidade.
Com um planejamento cuidadoso e uma análise minuciosa, sua reforma pode finalmente sair do papel ainda nesta primavera.
Related content
Conheça os melhores cartões para acumular milhas
=Descubra os 5 melhores cartões para acumular milhas em setembro.
Continuar Lendo * Você continuará no site atual
Conheça os melhores cartões para acumular milhas
Continuar Lendo Você continuará no site atual