Como preparar sua vida financeira para 2026? Aprenda com 5 passos
Quer iniciar 2026 com mais paz de espírito? Saiba como se planejar financeiramente com dicas sobre inflação, juros, fundo de emergência e a definição de objetivos alcançáveis.
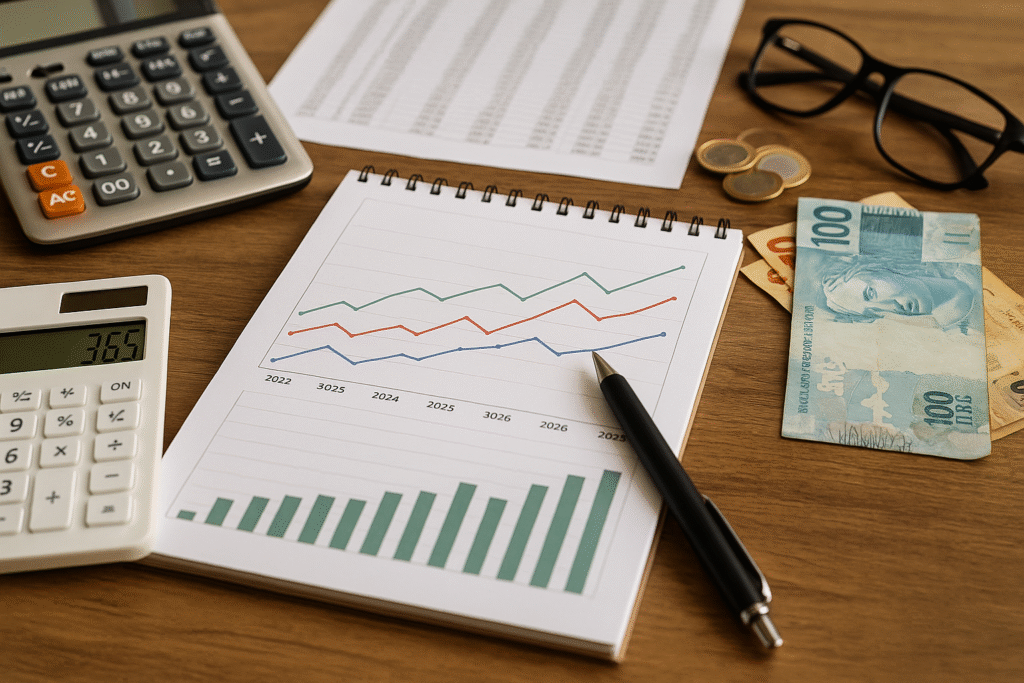
Iniciar um novo ano costuma despertar a vontade de colocar a vida em ordem, mas, sejamos honestos, janeiro e fevereiro passam voando.
Entre as despesas extras, férias das crianças e o Carnaval, muitos planos acabam ficando para depois. Por isso, este é o momento certo para planejar 2026 com calma, entendendo como a inflação, os juros e seus objetivos pessoais afetarão seu orçamento.
A seguir, veja 5 passos essenciais para organizar suas finanças e chegar ao próximo ano muito mais preparado.
1. Revise seu custo de vida atual
O primeiro passo é entender quanto você gasta para manter seu estilo de vida hoje. Considere todas as despesas recentes, como moradia, transporte, alimentação, serviços e lazer.
A inflação influencia diretamente essas despesas e, mesmo em períodos de estabilidade, os preços geralmente aumentam aos poucos.
Analisando seus gastos recentes, você percebe onde os valores cresceram, quais despesas tiveram maior impacto e onde é possível fazer cortes.
Definir uma margem de segurança no orçamento é essencial para antecipar reajustes comuns no início ou ao longo do ano, evitando imprevistos e proporcionando mais tranquilidade nas decisões.
2. Renegocie dívidas e prepare-se para possíveis mudanças nas taxas de juros
O movimento das taxas de juros é crucial para manter sua saúde financeira. Isso impacta quem tem empréstimos, financiamentos ou costuma usar crédito com frequência.
Mesmo com a previsão indicando estabilidade ou uma leve queda, é essencial se planejar com antecedência para não acabar pagando mais do que deveria.
É importante revisar as taxas de todos os créditos que você possui, identificar se estão acima do padrão e procurar oportunidades para renegociar.
Por exemplo, a portabilidade de crédito pode reduzir bastante o custo total do empréstimo. Além disso, antecipar parcelas sempre que possível ajuda a liberar o orçamento e diminuir os juros acumulados.
Se você não tem dívidas, este é um ótimo momento para fortalecer suas economias, já que o início do ano traz gastos fixos como IPVA, IPTU e matrículas escolares.
3. Defina metas financeiras realistas para o período após o Carnaval
Muitas pessoas estabelecem suas metas em janeiro, mas só começam a colocá-las em prática após o Carnaval, o que é bastante comum no Brasil.
Em vez de lutar contra isso, adapte seu planejamento a esse ritmo. Pergunte-se:
- Quanto pretendo economizar até o final de 2026?
- Tenho algum objetivo específico para investir (casa, carro, estudo, viagem)?
- Quero quitar dívidas ou criar uma reserva de emergência?
- Qual valor posso poupar mensalmente sem comprometer meu orçamento?
Transforme metas genéricas em objetivos claros e mensuráveis, por exemplo:
- “Economizar R$ 500 por mês.”
- “Quitar 70% das dívidas até dezembro.”
- “Juntar uma reserva equivalente a 6 salários.”
Lembre-se: para que as metas sejam eficazes, elas precisam ser alcançáveis.
4. Crie ou ajuste sua reserva de emergência dando prioridade à segurança
Ter uma reserva de emergência é essencial para manter a saúde financeira. Ela garante estabilidade diante de imprevistos, alta inflação, variações na renda ou gastos inesperados.
Se ainda não possui uma reserva, 2026 é a oportunidade perfeita para começar. Se já tem, é importante atualizar o valor conforme as mudanças recentes.
O ideal é que essa reserva cubra ao menos três meses de gastos, podendo chegar a seis ou até doze meses, dependendo do seu nível de segurança desejado.
Manter essa reserva aplicada em investimentos seguros e com alta liquidez, como Tesouro Selic ou CDBs com resgate imediato, é essencial.
Uma estratégia eficiente é programar a separação automática desse valor assim que o salário cair, evitando depender da força de vontade no final do mês.
5. Ajuste seus investimentos conforme as mudanças no cenário econômico
A estratégia de investimento precisa acompanhar as variações do mercado. Em períodos de juros estáveis ou em queda, há espaço para diversificar além dos tradicionais investimentos de renda fixa. Isso não significa assumir riscos sem critério, mas sim equilibrar proteção e retorno.
Fazer revisões periódicas na carteira, entender como cada ativo reage ao contexto econômico e ajustar gradualmente suas escolhas são atitudes que fortalecem seu portfólio.
Preparar suas finanças para 2026 não significa esperar até janeiro. É começar agora, com planejamento, realismo e atenção.
Ao seguir esses cinco passos, você poderá aproveitar o Carnaval com mais tranquilidade e iniciar o ano com controle sobre suas finanças.
Mesmo com a inflação, as taxas de juros e os custos sazonais, é possível construir uma base financeira estável e segura. O essencial é dar o primeiro passo, e você já fez isso ao ler este texto.
Related content
Cartões mais seguros para usar no exterior
Descubra quais são os cartões mais seguros para usar no exterior.
Continue Lendo * Você continuará no site atual
Cartões mais seguros para usar no exterior
Continue Lendo Você continuará no site atual